 Aller au contenu
Nieuwbouw kopen in Casablanca betekent kiezen voor een moderne, energiezuinige woning die vaak de eerste vijf jaar is vrijgesteld van woonbelasting. Veel nieuwbouwprojecten worden bovendien verkocht op plan, de zogeheten VEFA of koop op plan, waarbij u in fases betaalt terwijl het gebouw wordt opgetrokken. Die formule verlaagt de instapdrempel en spreidt uw uitgaven, maar vraagt ook om extra waakzaamheid rond de ontwikkelaar, de bouwvergunning en de opleveringsgaranties. Voor kopers uit Belgie, Nederland of elders is nieuwbouw aantrekkelijk vanwege het comfort, de lagere onderhoudskosten en het fiscale voordeel. In dit artikel leest u wat koop op plan precies inhoudt, welke voordelen nieuwbouw biedt, wat u betaalt in wijken als Anfa en Ain Diab, waar u op moet letten bij een project en hoe het betaalschema, de financiering en de kosten in elkaar zitten.
Résumé : voici les points essentiels
- Nieuwbouw: modern, energiezuinig en vaak de eerste vijf jaar vrijgesteld van woonbelasting.
- VEFA of koop op plan: u koopt op plan en betaalt in fases tijdens de bouw.
- Prijzen nieuwbouw Anfa en Ain Diab: ongeveer 22.000 tot 28.000 MAD per vierkante meter.
- Controleer de ontwikkelaar: reputatie, eerdere projecten en financiele stabiliteit.
- Juridisch: bouwvergunning, opleveringsgaranties en een eigen Titre Foncier per lot.
- Coûts : reken ook hier op 6 tot 8 procent bijkomende kosten bovenop de prijs.
Wat is koop op plan (VEFA)?
Koop op plan, in het Frans VEFA (vente en l’etat futur d’achevement), betekent dat u een woning koopt die nog niet of nog niet volledig is gebouwd. U sluit een overeenkomst met de ontwikkelaar op basis van plannen, bestekken en afwerkingslijsten, en u betaalt de aankoopprijs in fases naarmate de bouw vordert. Deze formule is in Casablanca gangbaar bij nieuwbouw, zeker bij appartementsprojecten en residenties met gemeenschappelijke voorzieningen. Het grote voordeel is dat u niet het volledige bedrag in een keer hoeft op te brengen: uw uitgaven worden gespreid over de bouwperiode. Daar staat tegenover dat u koopt op basis van een belofte, waardoor de keuze van een betrouwbare ontwikkelaar en duidelijke garanties doorslaggevend zijn.
Bij koop op plan legt het contract vast hoe de woning eruit komt te zien, welke materialen worden gebruikt, wanneer de oplevering gepland is en welk betaalschema geldt. Omdat u koopt voordat de woning af is, is het belangrijk dat elke fase helder is omschreven en dat u weet wat er gebeurt bij vertraging of gebreken. Een goede notaris begeleidt u hierbij en controleert of alle verplichte elementen in de akte staan. Zo weet u precies waar u aan toe bent voordat u uw handtekening zet en de eerste schijf betaalt.
Voordelen van nieuwbouw in Casablanca
Nieuwbouw biedt een reeks concrete voordelen ten opzichte van bestaande bouw. Voor veel buitenlandse kopers wegen het comfort, de lagere lasten in de beginjaren en de beperkte onderhoudsbehoefte zwaar mee. De belangrijkste pluspunten zetten we hieronder op een rij.
- Modern en energiezuinig: actuele bouwnormen, betere isolatie en efficientere installaties.
- Fiscaal voordeel: nieuwbouw is doorgaans de eerste vijf jaar vrijgesteld van de jaarlijkse woonbelasting.
- Laag onderhoud: alles is nieuw, waardoor u de eerste jaren weinig onderhoudskosten heeft.
- Gespreide betaling: via koop op plan betaalt u in fases, wat de instapdrempel verlaagt.
- Keuzevrijheid: bij vroege inschrijving kunt u soms afwerking en indeling mee bepalen.
- Gemeenschappelijke voorzieningen: veel projecten bieden bewaking, parking, lift en soms een zwembad.
Het energiezuinige karakter van nieuwbouw vertaalt zich in lagere verbruikskosten en een hoger comfort, wat ook aantrekkelijk is als u de woning later wilt verhuren. De vrijstelling van woonbelasting gedurende de eerste vijf jaar maakt nieuwbouw op fiscaal vlak extra interessant, omdat uw jaarlijkse lasten in die periode lager liggen. Wilt u de fiscale en jaarlijkse lasten volledig begrijpen, lees dan ook ons overzicht van de frais, notaire et impôts bij een aankoop in Casablanca. Zo weegt u de voordelen van nieuwbouw correct af tegen de totale uitgaven.
Prijzen van nieuwbouw per wijk
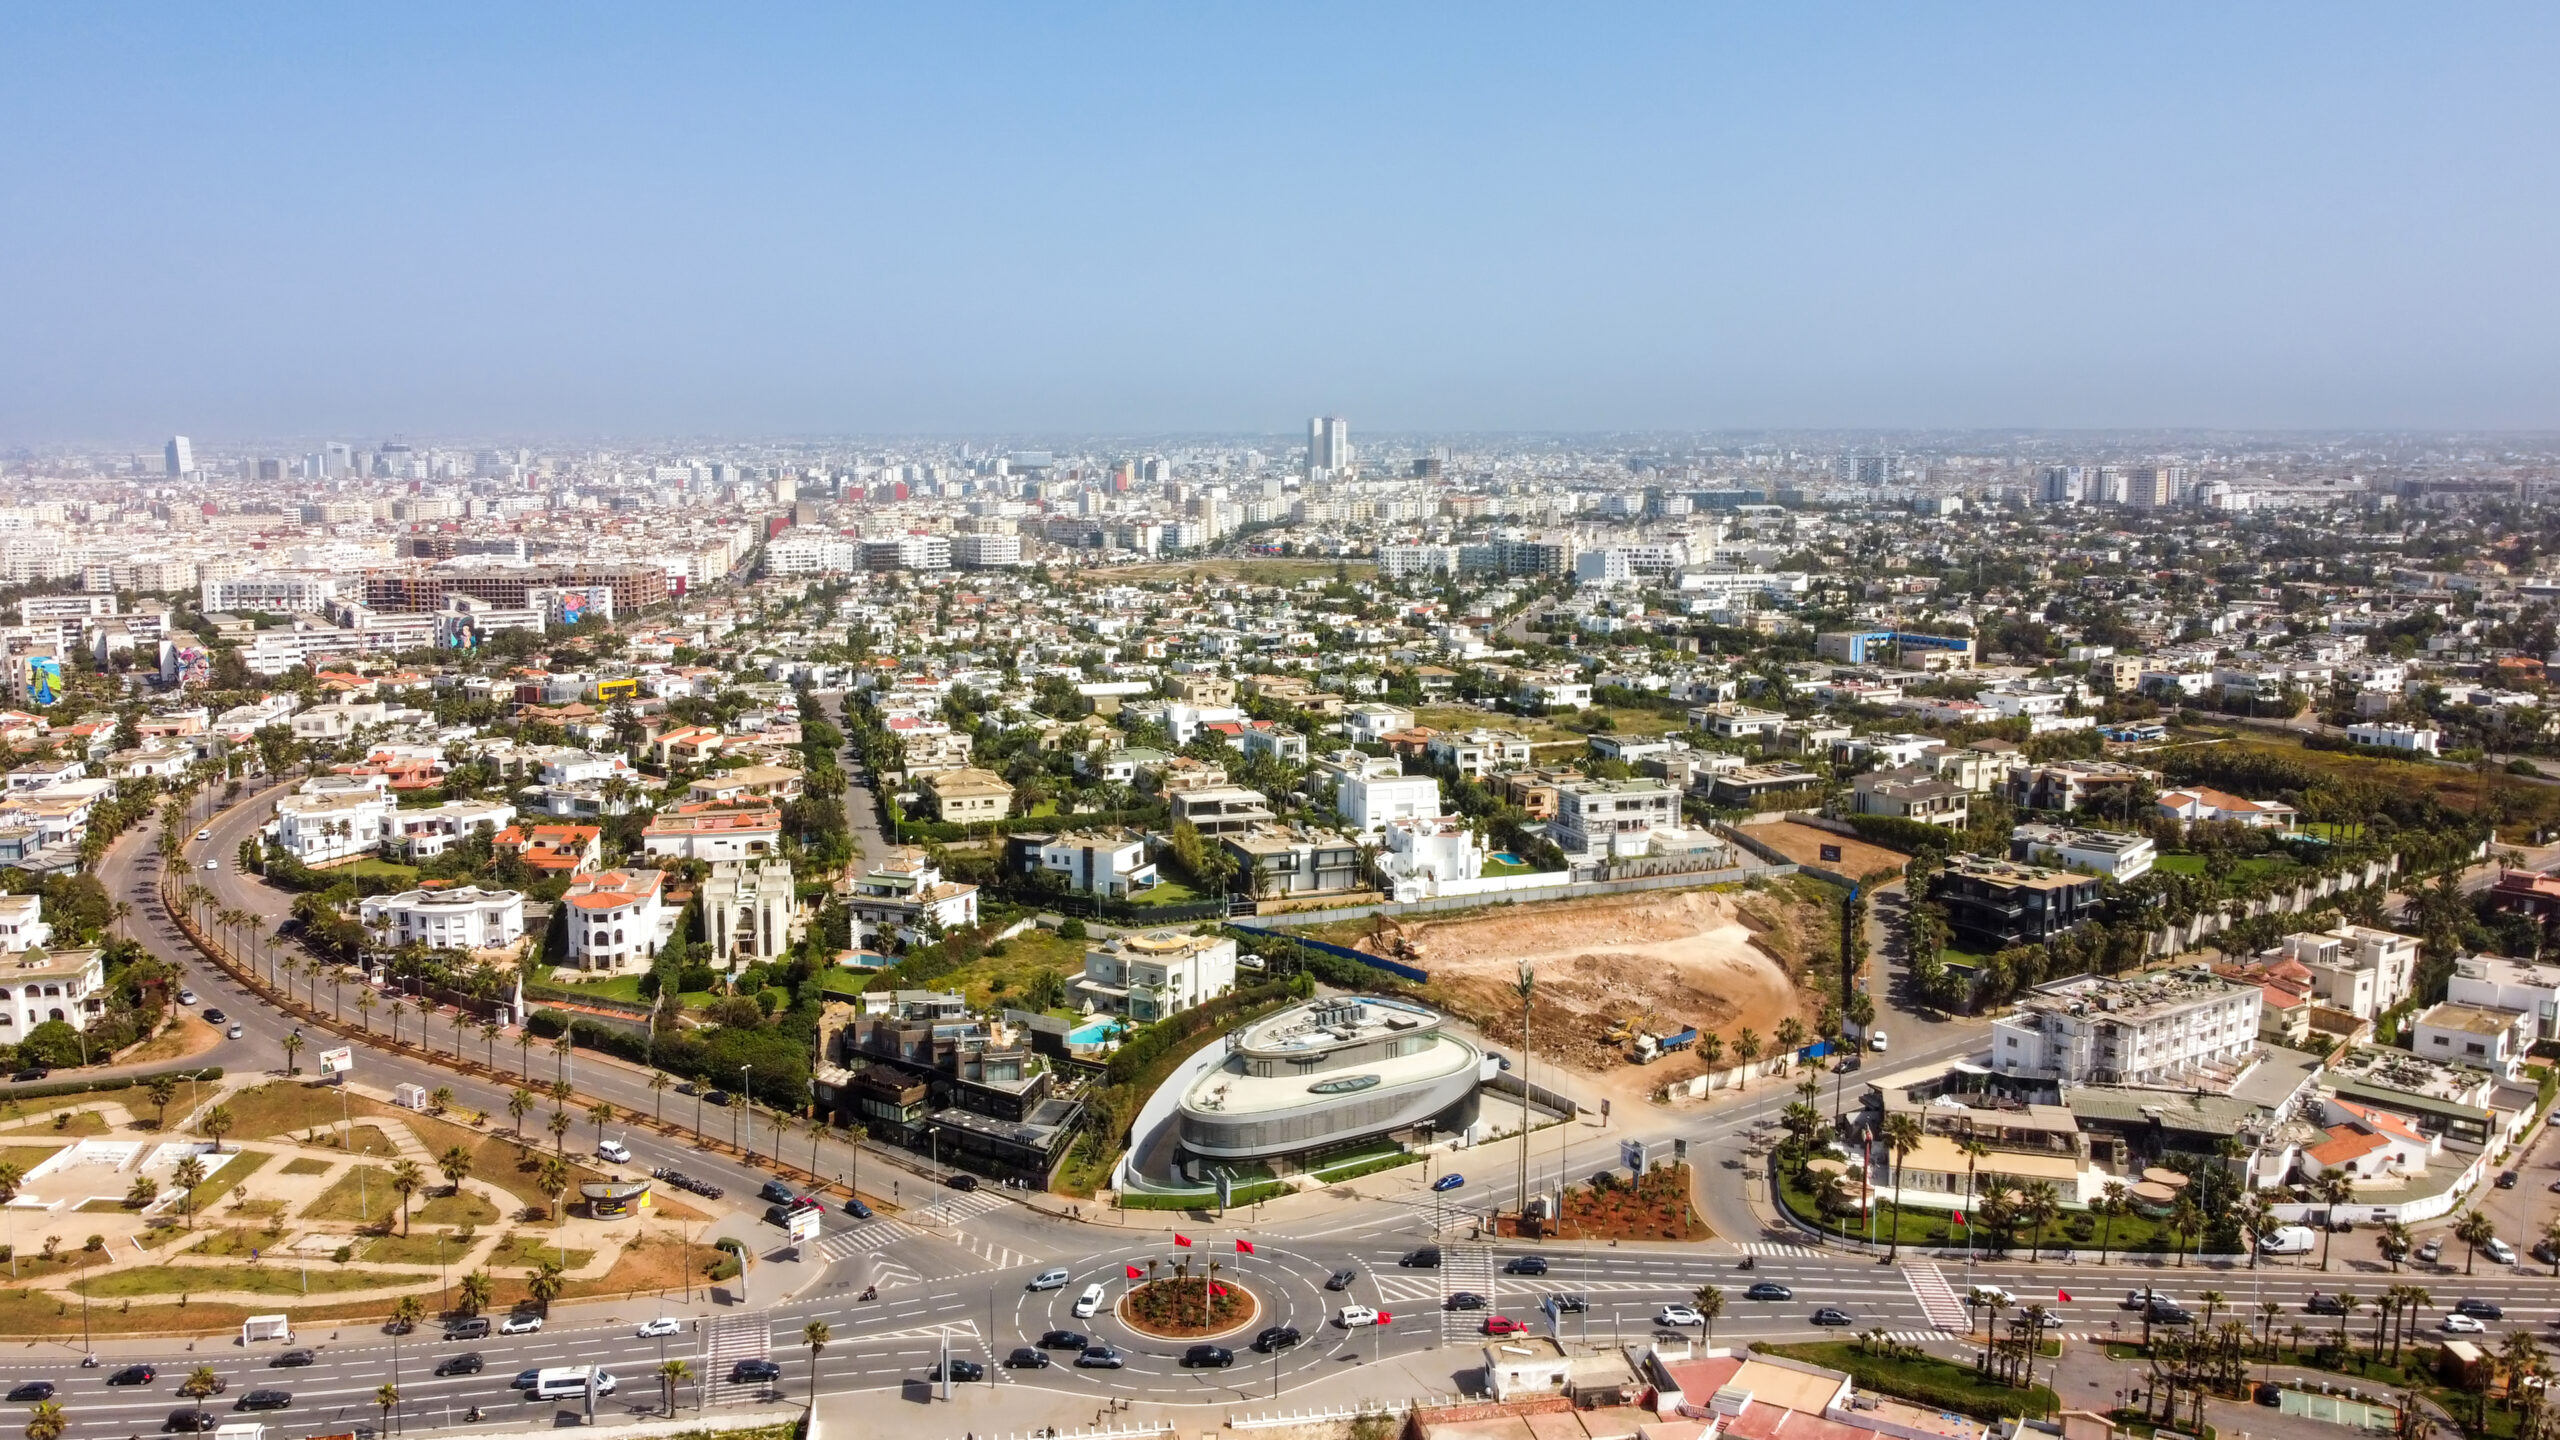
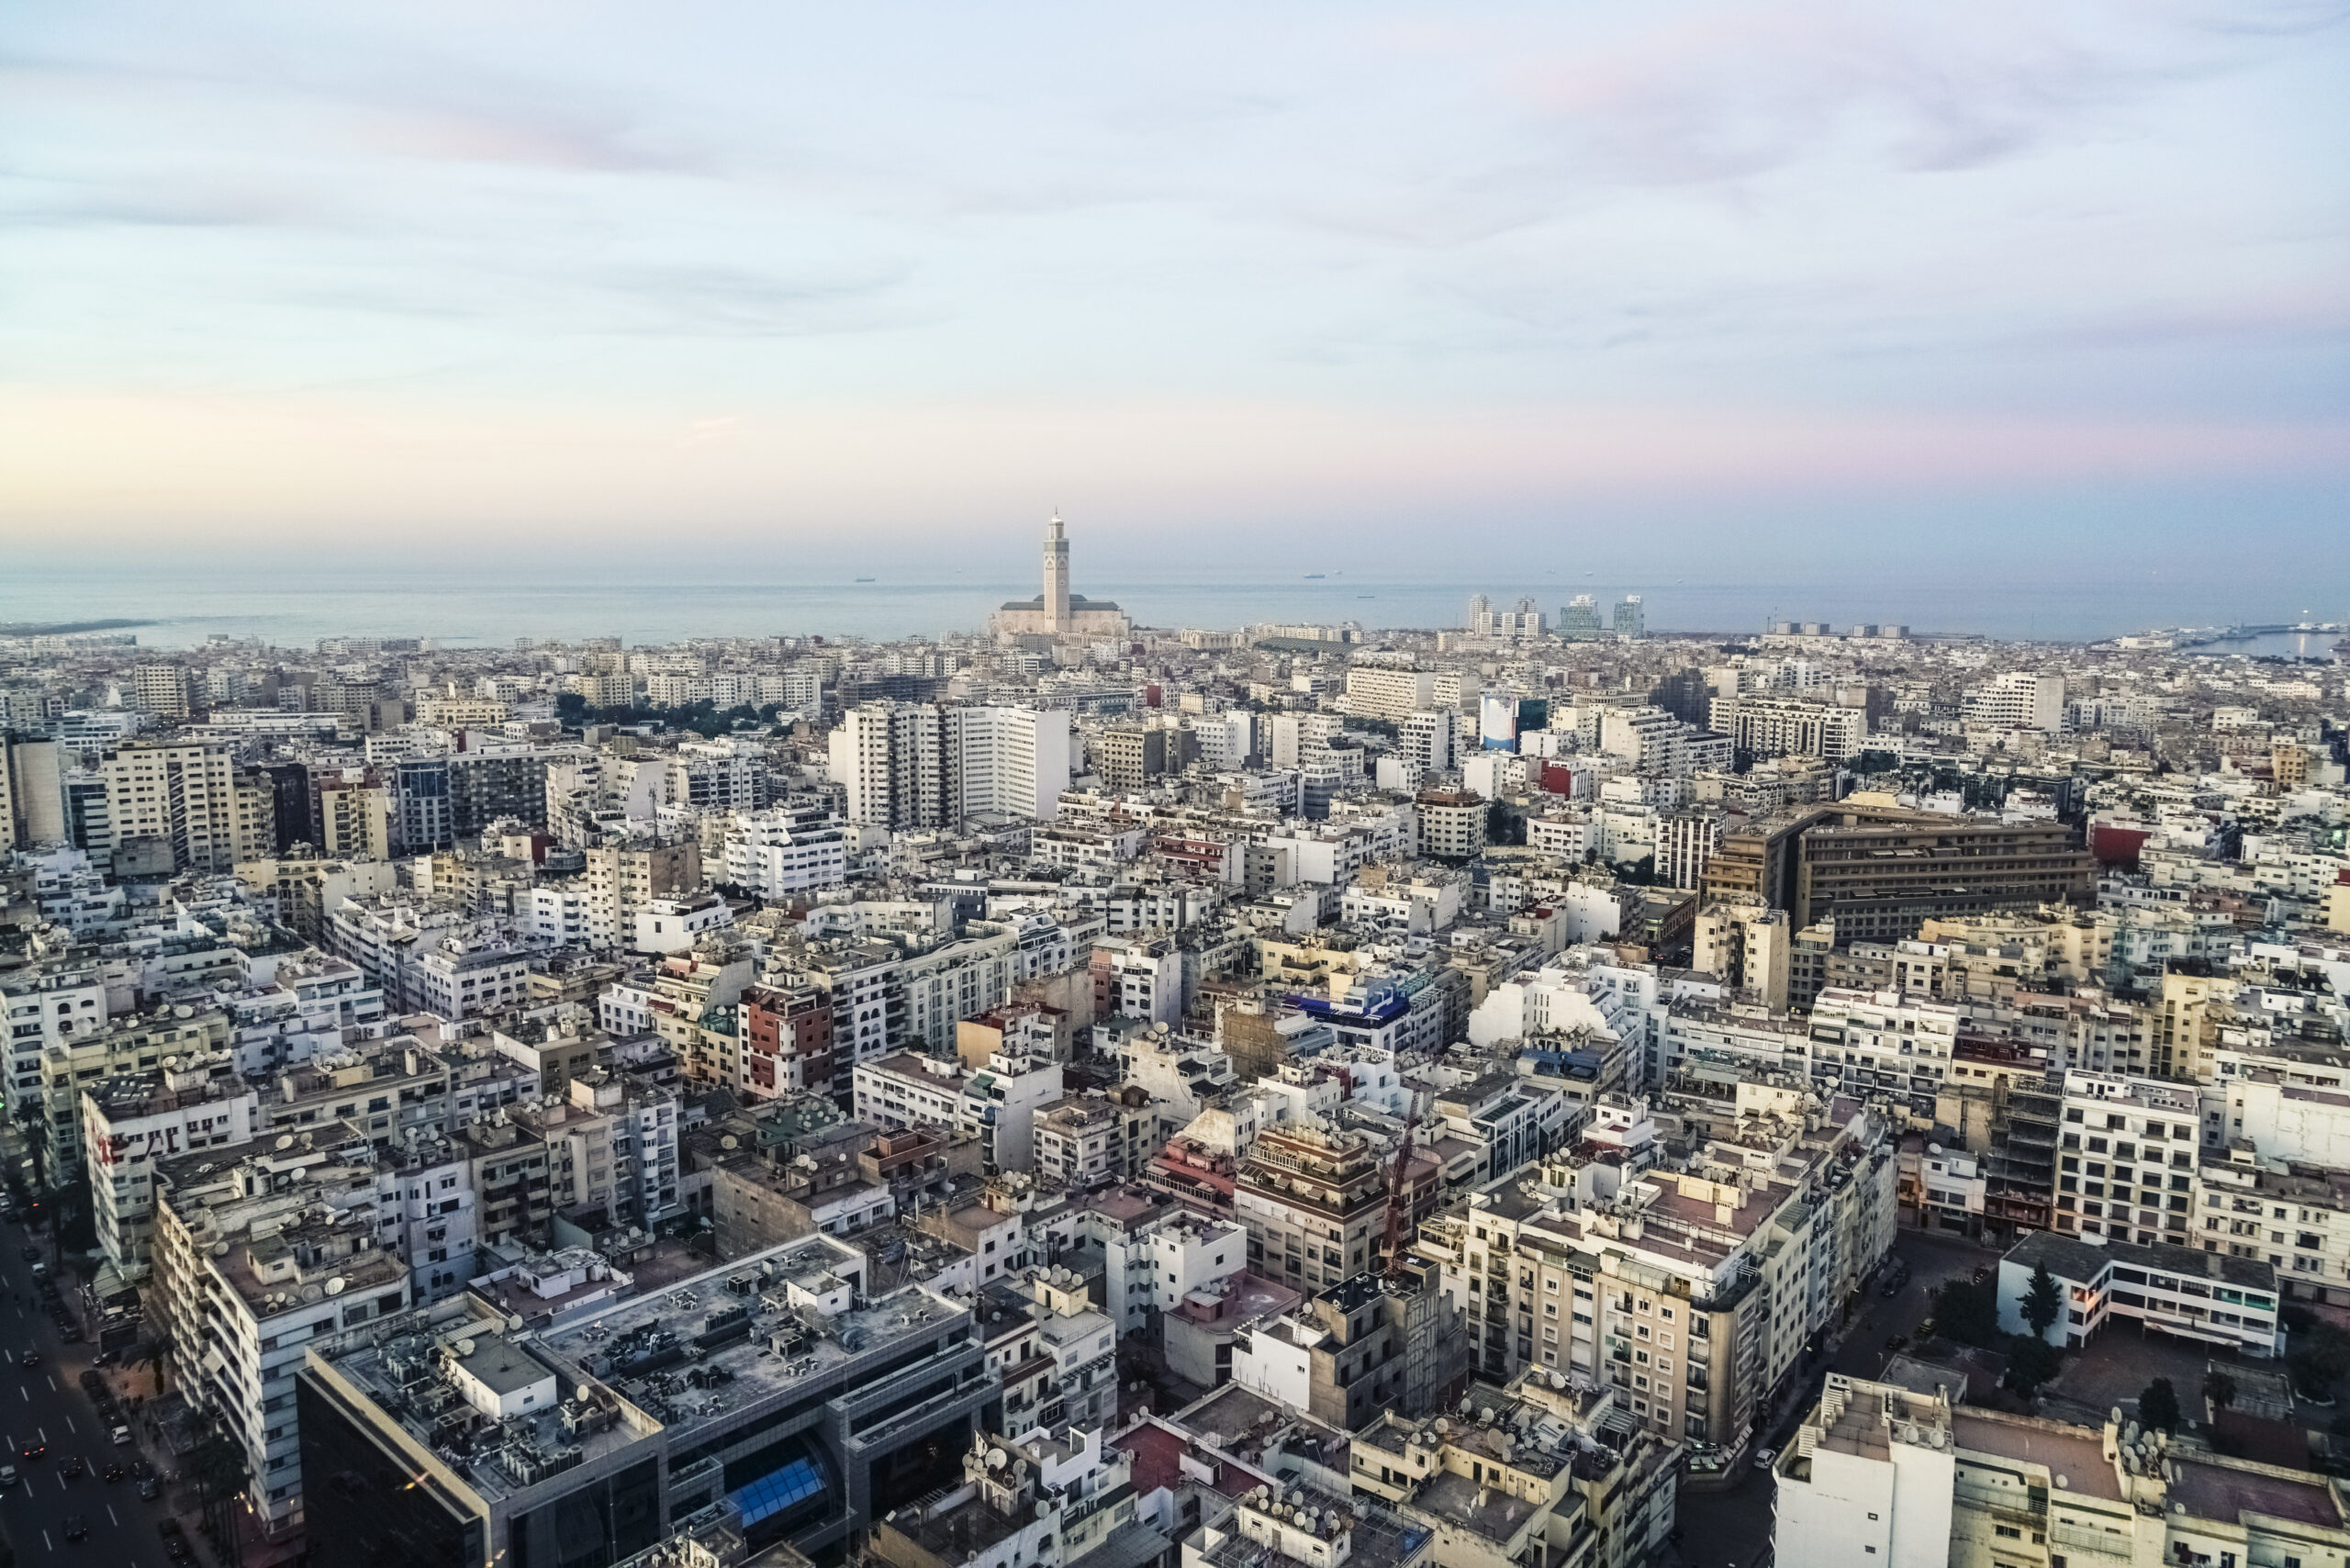
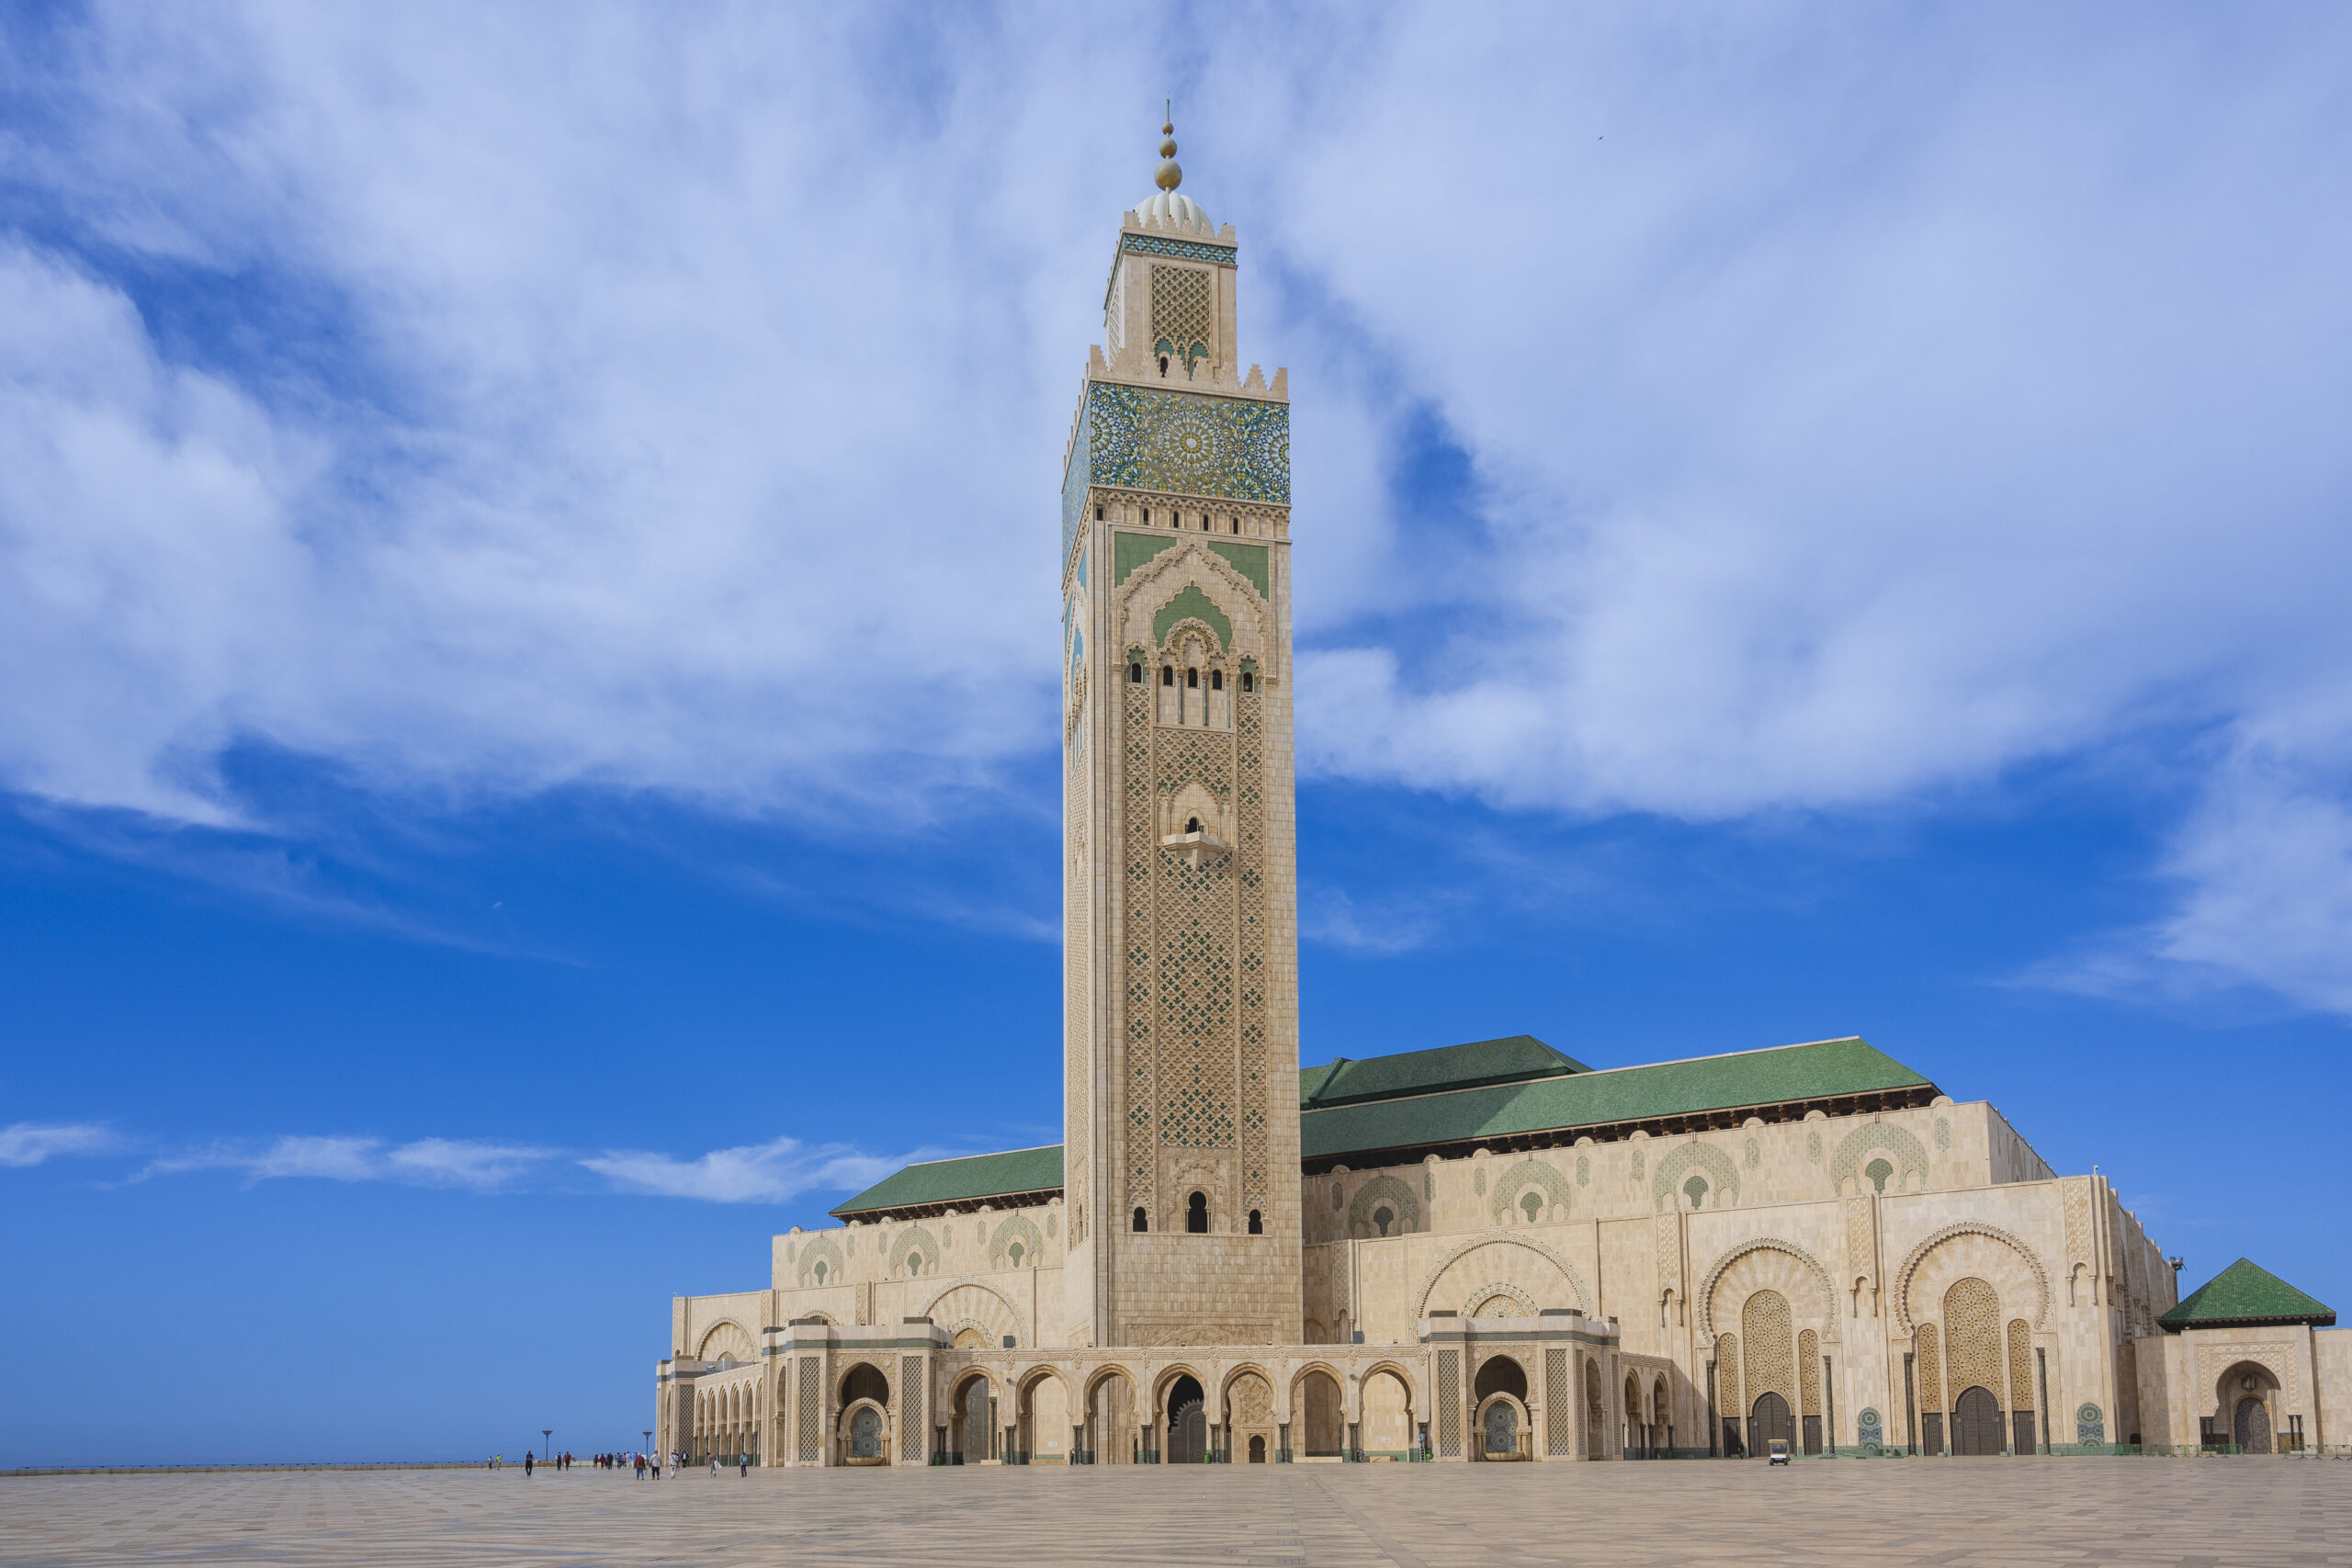
De prijs van nieuwbouw hangt sterk af van de wijk, de ligging en het afwerkingsniveau. De meest exclusieve nieuwbouw vindt u in Anfa en Anfa Superieur, waar hoogwaardige residenties en luxe appartementen worden opgetrokken. Ook de kustzone rond Ain Diab en de Corniche is in trek, met zeezicht en nabijheid van strandclubs, de Morocco Mall en de Hassan II moskee. Onderstaande tabel geeft een indicatie van de richtprijzen per vierkante meter voor nieuwbouw en hoogwaardig vastgoed in deze gewilde wijken.
| Quartier | Richtprijs per vierkante meter (MAD) | Caractère |
|---|---|---|
| Anfa / Anfa Supérieur | 22 000 à 28 000 | meest exclusief, luxe nieuwbouw en villas |
| Ain Diab / Corniche | 20 000 à 25 000 | kust, zeezicht, strandclubs, luxe |
Deze bedragen zijn indicatieve richtcijfers voor 2026 en kunnen per straat, project en afwerkingsniveau verschillen. In andere centrale wijken ligt nieuwbouw doorgaans lager, maar het aanbod is daar schaarser omdat er minder ruimte is om te bouwen. Houd er rekening mee dat vraagprijzen vaak boven de uiteindelijke transactieprijzen liggen en dat er bij koop op plan soms gunstiger instapvoorwaarden gelden voor wie vroeg inschrijft. Een vergelijking van wijken en prijzen helpt u om een realistisch budget te bepalen voordat u een project kiest.
Wie specifiek naar de kustzone kijkt, vindt in ons artikel over Ain Diab et la Corniche meer achtergrond over de sfeer, het aanbod en de ligging. Overweegt u eerder een appartement dan een villa, dan geeft ons overzicht over een acheter un appartement à Casablanca een goed beeld van de mogelijkheden, de rentabiliteit en de aandachtspunten. Nieuwbouwappartementen zijn vaak gewild bij verhuur door hun comfort en lage onderhoud.
Waar op letten bij een nieuwbouwproject?
Bij koop op plan koopt u een belofte, en daarom is een grondige controle vooraf essentieel. Een mooie brochure of een aantrekkelijk maquettebeeld zegt weinig over de betrouwbaarheid van het project. De onderstaande punten vormen de kern van een degelijke controle en bepalen of een nieuwbouwproject veilig is om in te stappen.
- Reputatie van de ontwikkelaar: bekijk eerdere projecten, opleveringstermijnen en de financiele stabiliteit.
- Bouwvergunning: controleer of er een geldige bouwvergunning (permis de construire) is afgegeven.
- Opleveringsgaranties: ga na welke garanties gelden bij vertraging, gebreken en afwerking.
- Eigen Titre Foncier per lot: zorg dat uw woning een eigen, geregistreerde eigendomstitel krijgt.
- Betaalschema in de akte: laat de fases, bedragen en voorwaarden duidelijk vastleggen bij de notaris.
Reputatie van de ontwikkelaar
De keuze van de ontwikkelaar is bij koop op plan de belangrijkste beslissing die u neemt. Een gevestigde ontwikkelaar met een trackrecord van tijdig opgeleverde projecten biedt veel meer zekerheid dan een onbekende partij. Vraag naar eerder gerealiseerde residenties, ga ter plaatse kijken en spreek indien mogelijk met bewoners over de kwaliteit en de naleving van de beloofde opleveringsdatum. Let ook op de financiele stabiliteit: een ontwikkelaar die halverwege in de problemen komt, kan het project vertragen of stilleggen. Een goede reputatie is geen garantie, maar verlaagt het risico aanzienlijk.
Bouwvergunning en juridische basis
Een nieuwbouwproject mag pas worden gebouwd met een geldige bouwvergunning, de permis de construire. Controleer of deze is afgegeven en of het project overeenstemt met de bestemming en classificatie van de grond. Een schone eigendomstitel zegt namelijk niet wat er gebouwd mag worden, dus die controle is apart nodig. Laat uw notaris nagaan of de grond waarop gebouwd wordt correct is geregistreerd en of de ontwikkelaar gerechtigd is om te verkopen. Deze juridische basis is bepalend voor de zekerheid van uw aankoop en voorkomt dat u later met vergunningsproblemen wordt geconfronteerd.
Opleveringsgaranties en eigen Titre Foncier
Ga vooraf na welke garanties het contract biedt bij vertraging, verborgen gebreken of een afwerking die afwijkt van wat werd beloofd. Duidelijke opleveringsgaranties beschermen u wanneer het project niet verloopt zoals gepland. Even belangrijk is dat uw woning uiteindelijk een eigen Titre Foncier per lot krijgt: een geregistreerde, door de staat gegarandeerde eigendomstitel op uw naam. Zonder een eigen titel per lot blijft uw juridische positie onzeker. Lees meer over het belang van de eigendomstitel (Titre Foncier) en laat dit altijd controleren voordat u betaalt.
Het betaalschema bij koop op plan
Het kenmerk van koop op plan is dat u de aankoopprijs in fases betaalt, gekoppeld aan de voortgang van de bouw. In plaats van een enkele betaling spreidt u uw uitgaven over de bouwperiode, wat de aankoop toegankelijker maakt. Elke schijf wordt doorgaans betaald wanneer een bepaalde fase is bereikt, zoals de fundering, de ruwbouw en de afwerking, tot aan de uiteindelijke oplevering. Het precieze schema verschilt per project en wordt vastgelegd in de overeenkomst, zodat beide partijen weten wanneer welk bedrag verschuldigd is.
Het is belangrijk dat het betaalschema volledig in de notariele akte staat en dat elke betaling is gekoppeld aan een controleerbare mijlpaal in de bouw. Zo betaalt u niet vooruit voor werk dat nog niet is uitgevoerd. Laat uw notaris nagaan of de fases realistisch zijn en of er bescherming is ingebouwd mocht de bouw vertragen of stilvallen. Door het schema vooraf goed te begrijpen, plant u uw liquiditeit correct en weet u precies op welk moment u over welk bedrag moet beschikken tijdens de looptijd van het project.
Financiering en kosten van nieuwbouw
Ook nieuwbouw kunt u deels financieren met een hypotheek. Marokkaanse banken verstrekken leningen aan niet-residenten, waarbij doorgaans een eigen inbreng van minstens 30 procent in vreemde valuta wordt gevraagd, plus de bijkomende kosten. De financiering van een woning die in fases wordt gebouwd verloopt anders dan die van een bestaand pand, omdat de uitbetaling van het krediet kan meelopen met de bouwfases. Bespreek dit vooraf met uw bank, zodat de opnames van uw lening aansluiten op het betaalschema van de ontwikkelaar en u geen financieringsgat creeert tijdens de bouw.
Voor de bijkomende kosten geldt bij nieuwbouw dezelfde vuistregel als bij bestaande bouw: reken op ongeveer 6 tot 8 procent bovenop de prijs voor registratie, kadaster en notaris. Het fiscale voordeel van nieuwbouw zit vooral in de vrijstelling van woonbelasting gedurende de eerste vijf jaar, niet in lagere aankoopkosten. Een volledig overzicht van rentes, leenbedragen en de benodigde eigen inbreng vindt u in ons artikel over Prêts hypothécaires et financements pour les étrangers. Houd daarnaast rekening met het tijdstip waarop elke schijf en elke kostenpost verschuldigd is.
Wie het hele plaatje wil overzien, van het aankoopproces en de wijken tot de verschillende woningtypes, vindt dat in onze Guide complet sur l'achat d'un bien immobilier à Casablanca. Daarin zetten we stap voor stap uiteen hoe de aankoop verloopt, welke documenten nodig zijn en hoe u op afstand kunt kopen via een gelegaliseerde volmacht. Zo krijgt u een compleet beeld voordat u zich op een specifiek nieuwbouwproject vastlegt en de eerste betaling doet.
Nieuwbouw of bestaande bouw: wat past bij u?
Of nieuwbouw de juiste keuze is, hangt af van uw doelen en uw tijdshorizon. Nieuwbouw biedt comfort, lage lasten in de beginjaren en een fiscaal voordeel, maar via koop op plan moet u geduld hebben tot de oplevering en draagt u het risico van mogelijke bouwvertraging. Bestaande bouw is direct beschikbaar en u ziet precies wat u koopt, maar vraagt vaak meer onderhoud en mist de vrijstelling van woonbelasting. Voor wie belegt met het oog op verhuur is een nieuwbouwappartement in een gewilde wijk aantrekkelijk door het comfort en de lage onderhoudskosten, die een vlotte verhuur ondersteunen.
Wilt u op korte termijn over de woning beschikken en geen risico op vertraging lopen, dan is instapklare bestaande bouw mogelijk geschikter. Heeft u geduld en zoekt u een moderne woning met gespreide betaling en fiscaal voordeel, dan sluit nieuwbouw op plan goed aan. Laat uw beslissing afhangen van een nuchtere afweging van beide opties, uw budget en de kwaliteit van het concrete project. Bij twijfel helpt een onafhankelijke makelaar of notaris u om de voor- en nadelen op uw situatie toe te passen en een weloverwogen keuze te maken.
Erreurs courantes à éviter
- Koop op plan tekenen zonder de reputatie en financiele stabiliteit van de ontwikkelaar te controleren.
- Betalen terwijl er nog geen geldige bouwvergunning (permis de construire) is afgegeven.
- Geen eigen Titre Foncier per lot eisen, waardoor uw juridische positie onzeker blijft.
- Het betaalschema niet koppelen aan controleerbare bouwfases in de notariele akte.
- De bijkomende kosten van 6 tot 8 procent en het financieringsverloop tijdens de bouw vergeten.
Foire aux questions
Wat betekent koop op plan of VEFA?
Koop op plan, in het Frans VEFA, betekent dat u een woning koopt die nog niet of nog niet volledig is gebouwd. U betaalt de prijs in fases naarmate de bouw vordert, op basis van plannen, bestekken en afwerkingslijsten die in het contract zijn vastgelegd.
Is nieuwbouw vrijgesteld van belasting?
Nieuwbouwwoningen zijn doorgaans de eerste vijf jaar vrijgesteld van de jaarlijkse woonbelasting. Dat maakt nieuwbouw op fiscaal vlak aantrekkelijk, omdat uw jaarlijkse lasten in die periode lager liggen.
Wat kost nieuwbouw in Anfa en Ain Diab?
In Anfa en Anfa Superieur liggen de richtprijzen voor nieuwbouw ongeveer tussen 22.000 en 28.000 MAD per vierkante meter. Langs Ain Diab en de Corniche ligt dat rond 20.000 tot 25.000 MAD. Het zijn indicatieve cijfers die per project verschillen.
Hoe werkt het betaalschema bij koop op plan?
U betaalt de prijs in schijven, gekoppeld aan bouwfases zoals fundering, ruwbouw en afwerking, tot aan de oplevering. Laat het volledige schema in de notariele akte opnemen, met elke betaling gekoppeld aan een controleerbare mijlpaal.
Waar moet ik op letten bij een nieuwbouwproject?
Controleer de reputatie en stabiliteit van de ontwikkelaar, de geldige bouwvergunning, de opleveringsgaranties en of uw woning een eigen Titre Foncier per lot krijgt. Laat dit alles door uw eigen notaris nakijken voordat u betaalt.
Kan ik nieuwbouw financieren met een hypotheek?
Ja. Marokkaanse banken lenen ook aan niet-residenten voor nieuwbouw, doorgaans met minstens 30 procent eigen inbreng in vreemde valuta. Stem met uw bank af dat de opnames aansluiten op het betaalschema van de ontwikkelaar.
Zijn de bijkomende kosten bij nieuwbouw lager?
Nee. Ook bij nieuwbouw reken u op ongeveer 6 tot 8 procent bijkomende kosten voor registratie, kadaster en notaris. Het fiscale voordeel van nieuwbouw zit in de vrijstelling van woonbelasting, niet in lagere aankoopkosten.
Remarque : les prix, tarifs et taxes mentionnés sont donnés à titre indicatif sur la base de sources publiques (2026) et peuvent varier selon le quartier, le projet et le moment. Faites toujours confirmer les montants exacts par votre notaire, votre banque ou votre agent immobilier avant de vous engager.
 Dutch
 English
 French