 Ga naar de inhoud
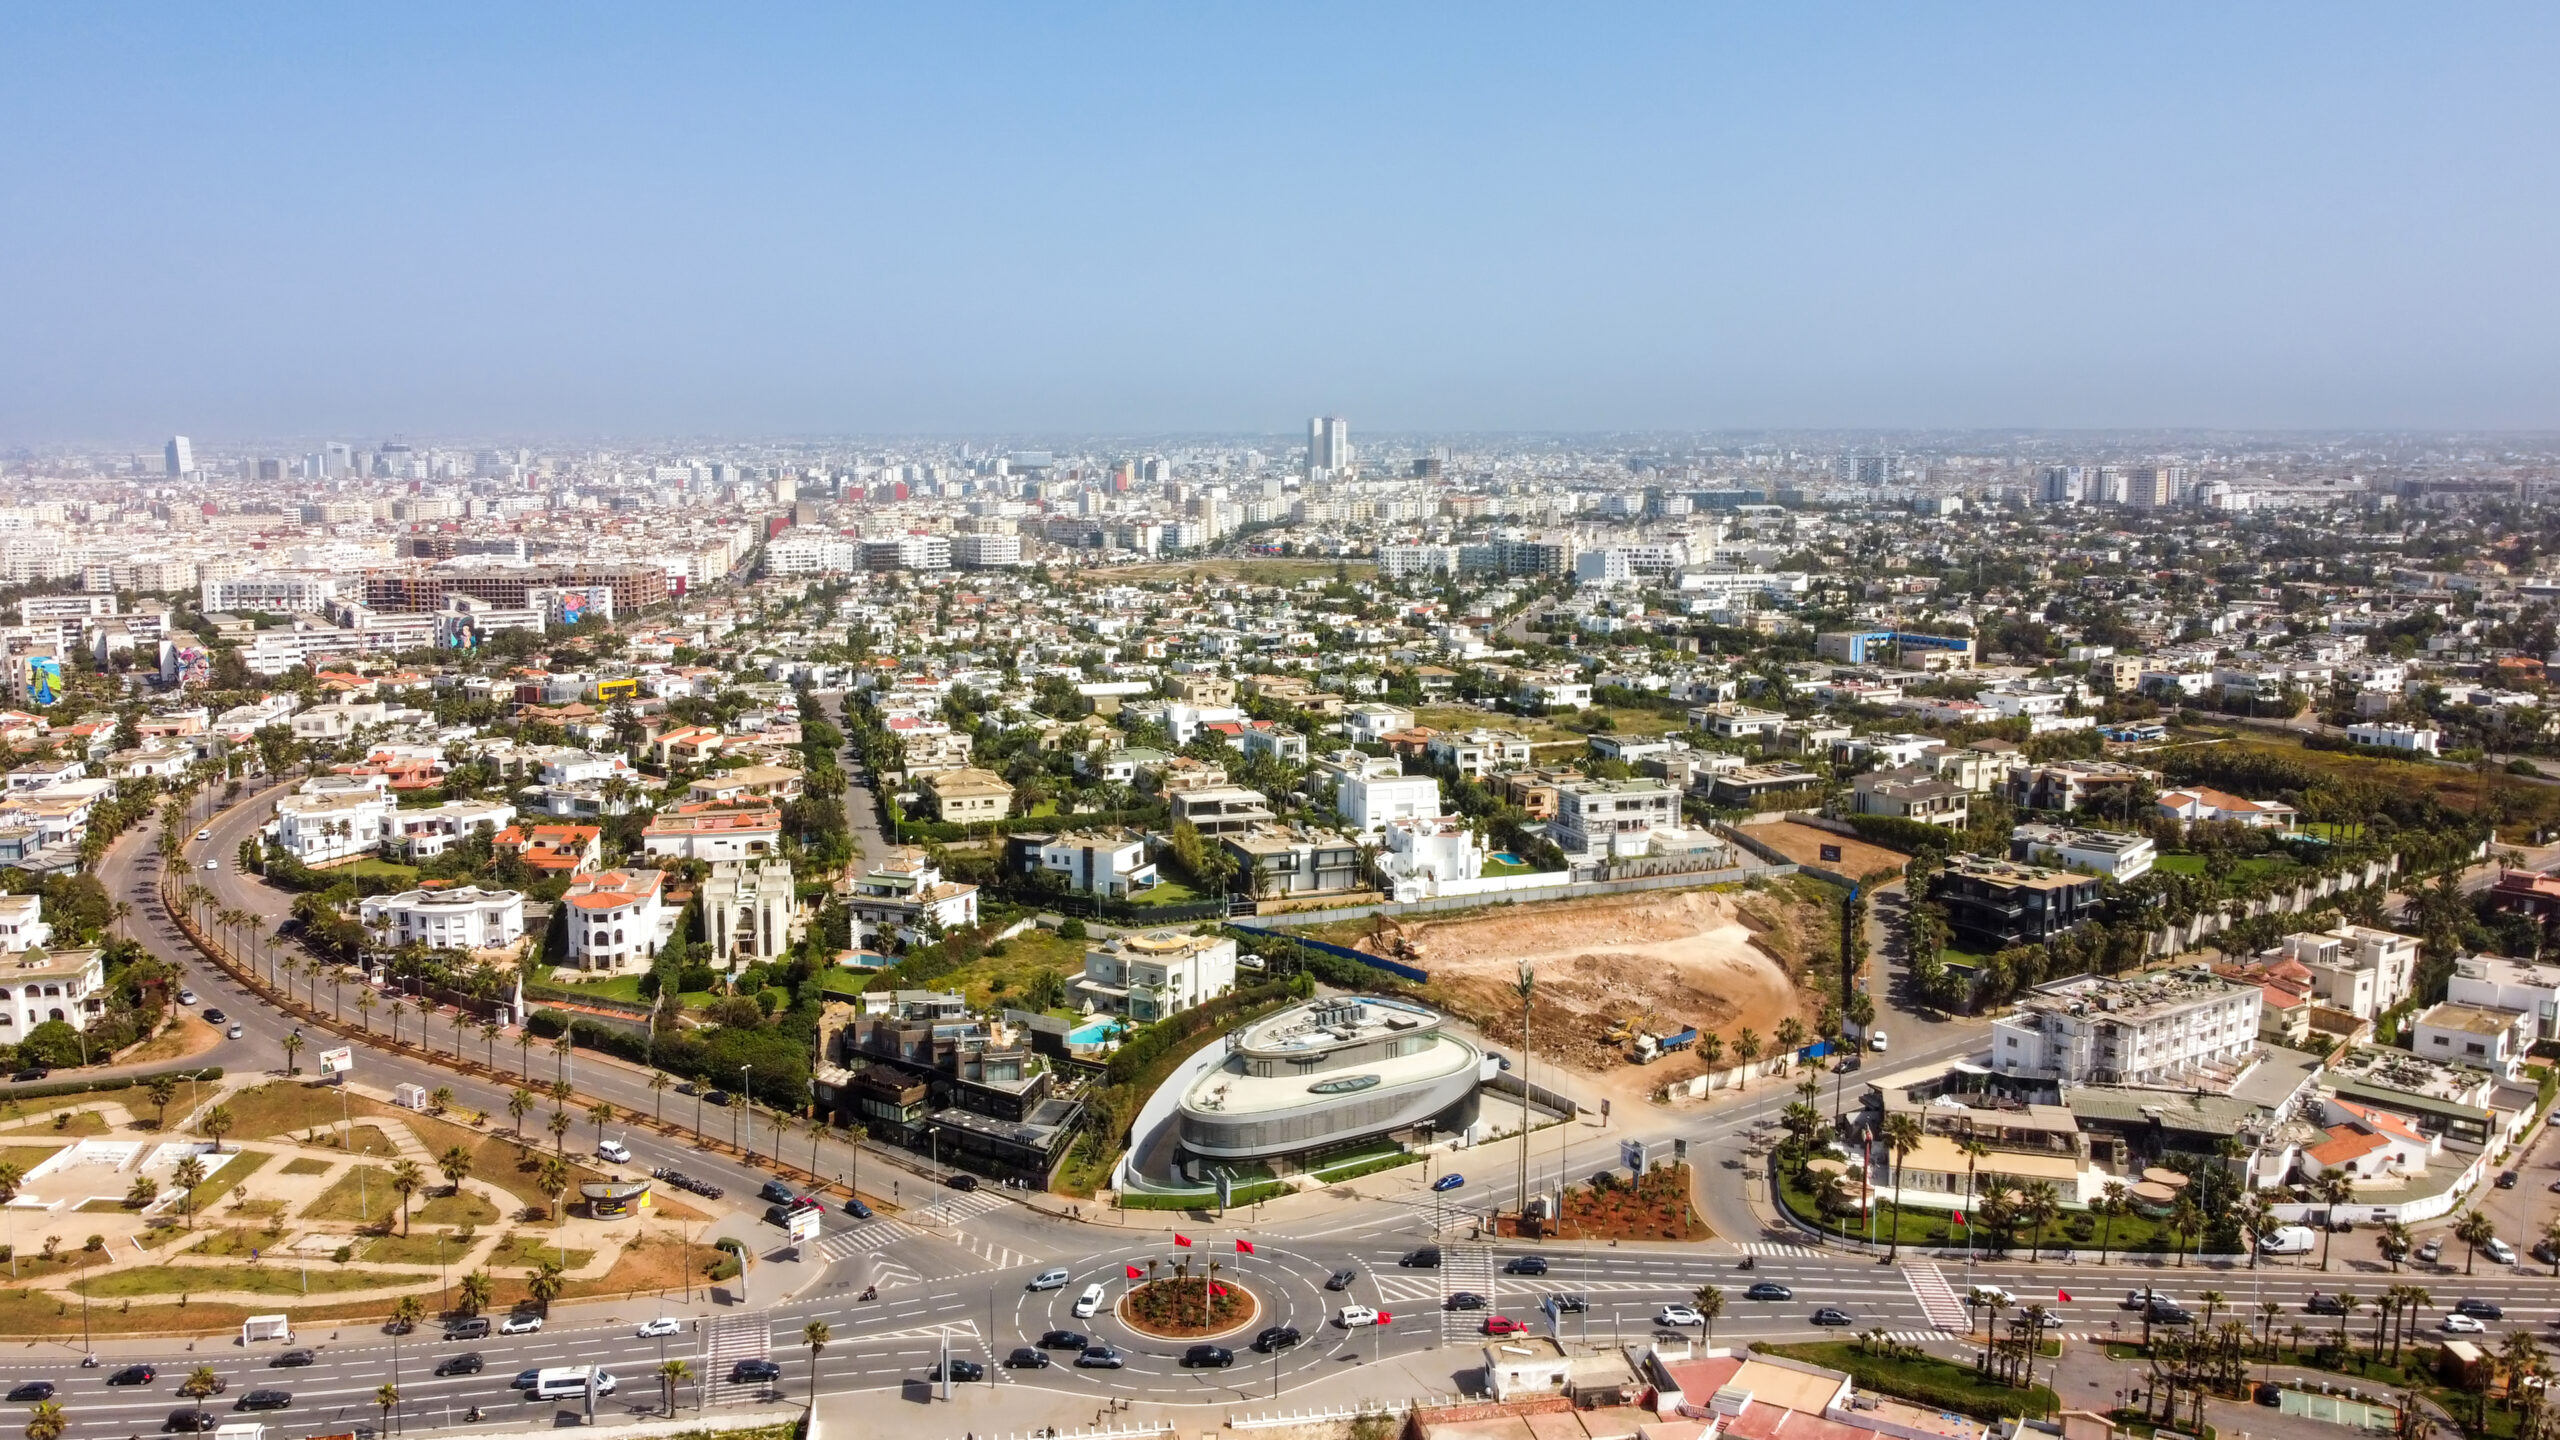
Investeren in vastgoed in Casablanca kan aantrekkelijk zijn omdat de stad de economische hoofdstad van Marokko is, met een stabiele vraag naar koop- en huurwoningen. Grote groeimotoren zoals het WK 2030 en de aanhoudende stadsontwikkeling worden gezien als drijvende krachten achter de markt, terwijl buitenlandse kopers uit Belgie, Nederland of elders vrij in stedelijk Marokko mogen kopen zonder verblijfsvergunning of lokale partner. Tegelijk zijn er reele risico’s: de rendementen verschillen sterk per wijk en type, u betaalt 6 tot 8 procent aan bijkomende kosten en bij verkoop geldt een meerwaardebelasting van doorgaans 20 procent. In dit artikel leest u welke kansen en risico’s er spelen, welke wijken en woningtypes interessant zijn voor investeerders en hoe u stap voor stap een doordachte investering opbouwt.
Samenvatting: dit zijn de kernpunten
- Economische hoofdstad: Casablanca heeft een stabiele vraag naar koop- en huurwoningen.
- Groeimotoren: het WK 2030 en de stadsontwikkeling worden gezien als drijvende krachten.
- Centrale wijken: Gauthier, Racine en Maarif zijn sterk voor verhuur.
- Kust: Ain Diab is populair voor verhuur aan expats en toeristen.
- Rendement: bruto en netto verschillen; reken altijd de kosten en belastingen mee.
- Kosten en belastingen: 6 tot 8 procent bijkomende kosten en 20 procent meerwaardebelasting bij verkoop.
- Risico’s: marktrisico, wisselkoers, eigendomstitel, leegstand en kosten vragen aandacht.
Waarom investeren in Casablanca?
Casablanca is de economische motor van Marokko en trekt bedrijven, werknemers en studenten aan uit het hele land en daarbuiten. Die concentratie van economische activiteit zorgt voor een aanhoudende vraag naar woningen, zowel om te kopen als om te huren. Voor een investeerder is dat een belangrijk uitgangspunt: een stad met een brede en diverse bevolking en een actieve arbeidsmarkt biedt doorgaans een stabielere basis dan een plaats die volledig afhankelijk is van bijvoorbeeld seizoenstoerisme. Bovendien mogen buitenlanders in stedelijk Marokko vrij residentieel en commercieel vastgoed kopen, zonder verblijfsvergunning, visum of Marokkaanse partner. Dat maakt de stap voor Belgische en Nederlandse kopers juridisch gezien verrassend toegankelijk.
Tegelijk is investeren geen garantie op winst. De rendementen verschillen sterk per wijk, per straat en per type woning, en u moet de bijkomende kosten en belastingen steeds meerekenen. Wie met realistische verwachtingen begint en zich goed laat informeren, kan in Casablanca echter een solide langetermijninvestering opbouwen. In de rest van dit artikel bekijken we eerst de kansen, daarna de concrete keuzes rond wijken en woningtypes, en vervolgens de risico’s en de fiscale aspecten waarmee u rekening houdt. Een volledig beeld van de markt vindt u in onze complete gids over vastgoed kopen in Casablanca.
De kansen voor investeerders
Economische hoofdstad met brede vraag
Als economische hoofdstad huisvest Casablanca een groot deel van de Marokkaanse bedrijvigheid, van financiele instellingen tot industrie en dienstverlening. Die werkgelegenheid trekt voortdurend nieuwe inwoners aan die een woning zoeken, wat zorgt voor een brede en stabiele vraag. Voor een investeerder betekent dit dat er in veel segmenten een natuurlijke huurdersmarkt is, van jonge professionals die een appartement in een centrale wijk zoeken tot gezinnen die ruimer willen wonen. Die diversiteit spreidt het risico: u bent niet afhankelijk van een enkele doelgroep, maar kunt uw investering afstemmen op het segment dat het beste bij uw budget en strategie past.
Het WK 2030 als groeimotor
Marokko is een van de gastlanden voor het WK 2030, en dat wordt door velen gezien als een drijvende kracht achter de vastgoedmarkt. Grote internationale evenementen gaan doorgaans gepaard met investeringen in infrastructuur, mobiliteit en voorzieningen, en met extra aandacht voor het land als bestemming. Voor Casablanca kan dit de aantrekkelijkheid op langere termijn versterken, zowel voor bewoners als voor bezoekers. Het is belangrijk om hierbij nuchter te blijven: het WK wordt gezien als groeimotor, maar niemand kan een exact rendement of prijsstijging garanderen. Lees meer over de mogelijke invloed in ons artikel over de impact van het WK 2030 op vastgoed in Casablanca.
Aanhoudende stadsontwikkeling
Naast het WK speelt de bredere stadsontwikkeling een rol. Casablanca ontwikkelt zich voortdurend, met moderne zakendistricten, nieuwe woonprojecten en verbeteringen in de stedelijke omgeving. Die ontwikkeling kan wijken aantrekkelijker maken en de vraag naar kwalitatief vastgoed ondersteunen. Voor een investeerder is het interessant om te kijken naar gebieden waar zichtbaar wordt geinvesteerd, omdat daar op termijn kansen kunnen ontstaan. Ook hier geldt dat stadsontwikkeling een richtinggevende factor is en geen garantie: de ene buurt profiteert sterker dan de andere, en het blijft zaak om per locatie te beoordelen of de vraag en de kwaliteit van het aanbod daadwerkelijk aansluiten bij uw plannen.
Stabiele verhuurvraag
Een van de belangrijkste redenen om in Casablanca te investeren is de verhuurvraag. In de centrale wijken is er doorlopend vraag van professionals en gezinnen die een woning willen huren, terwijl aan de kust vooral expats en toeristen een markt vormen. Die combinatie geeft u als investeerder verschillende opties: u kunt mikken op langdurige verhuur aan vaste bewoners of op kortere verhuur aan tijdelijke huurders. Welke strategie het meeste oplevert, hangt af van de wijk, het type woning en uw eigen voorkeuren. In alle gevallen is het verstandig om de verwachte huurinkomsten realistisch in te schatten en af te zetten tegen de aankoopprijs en de kosten, zodat u een helder beeld krijgt van het rendement.
Welke wijken zijn interessant voor investeerders?
De keuze van de wijk bepaalt in grote mate het soort huurder dat u aantrekt en het rendement dat u kunt behalen. Hieronder bespreken we de belangrijkste gebieden voor investeerders. Een uitgebreider overzicht van alle buurten vindt u in ons artikel over de beste wijken in Casablanca voor vastgoed, waarin we per wijk de sfeer, het publiek en het prijsniveau toelichten.
| Wijk | Profiel | Geschikt voor |
|---|---|---|
| Gauthier | Chic en centraal, veel professionals | Langdurige verhuur |
| Racine | Chic en centraal | Langdurige verhuur |
| Maarif | Levendig en commercieel, winkels en restaurants | Verhuur aan jonge huurders |
| Ain Diab | Kustwijk aan de Corniche, luxe en zeezicht | Verhuur aan expats en toeristen |
Centrale wijken voor verhuur
De centrale wijken Gauthier, Racine en Maarif staan bekend om hun goede verhuurbaarheid. Gauthier en Racine zijn chique, centrale buurten die vooral professionals aantrekken, terwijl Maarif levendig en commercieel is, met veel winkels en restaurants. Voor een investeerder die mikt op stabiele, langdurige verhuur zijn deze wijken vaak een logische keuze: ze liggen centraal, hebben voorzieningen binnen handbereik en kennen een voortdurende vraag van huurders die dicht bij hun werk en het stadsleven willen wonen. Appartementen zijn hier het meest voorkomende type en lenen zich goed voor verhuur, mede door het relatief lage onderhoud in vergelijking met een villa met tuin.
De kust voor expats en toeristen
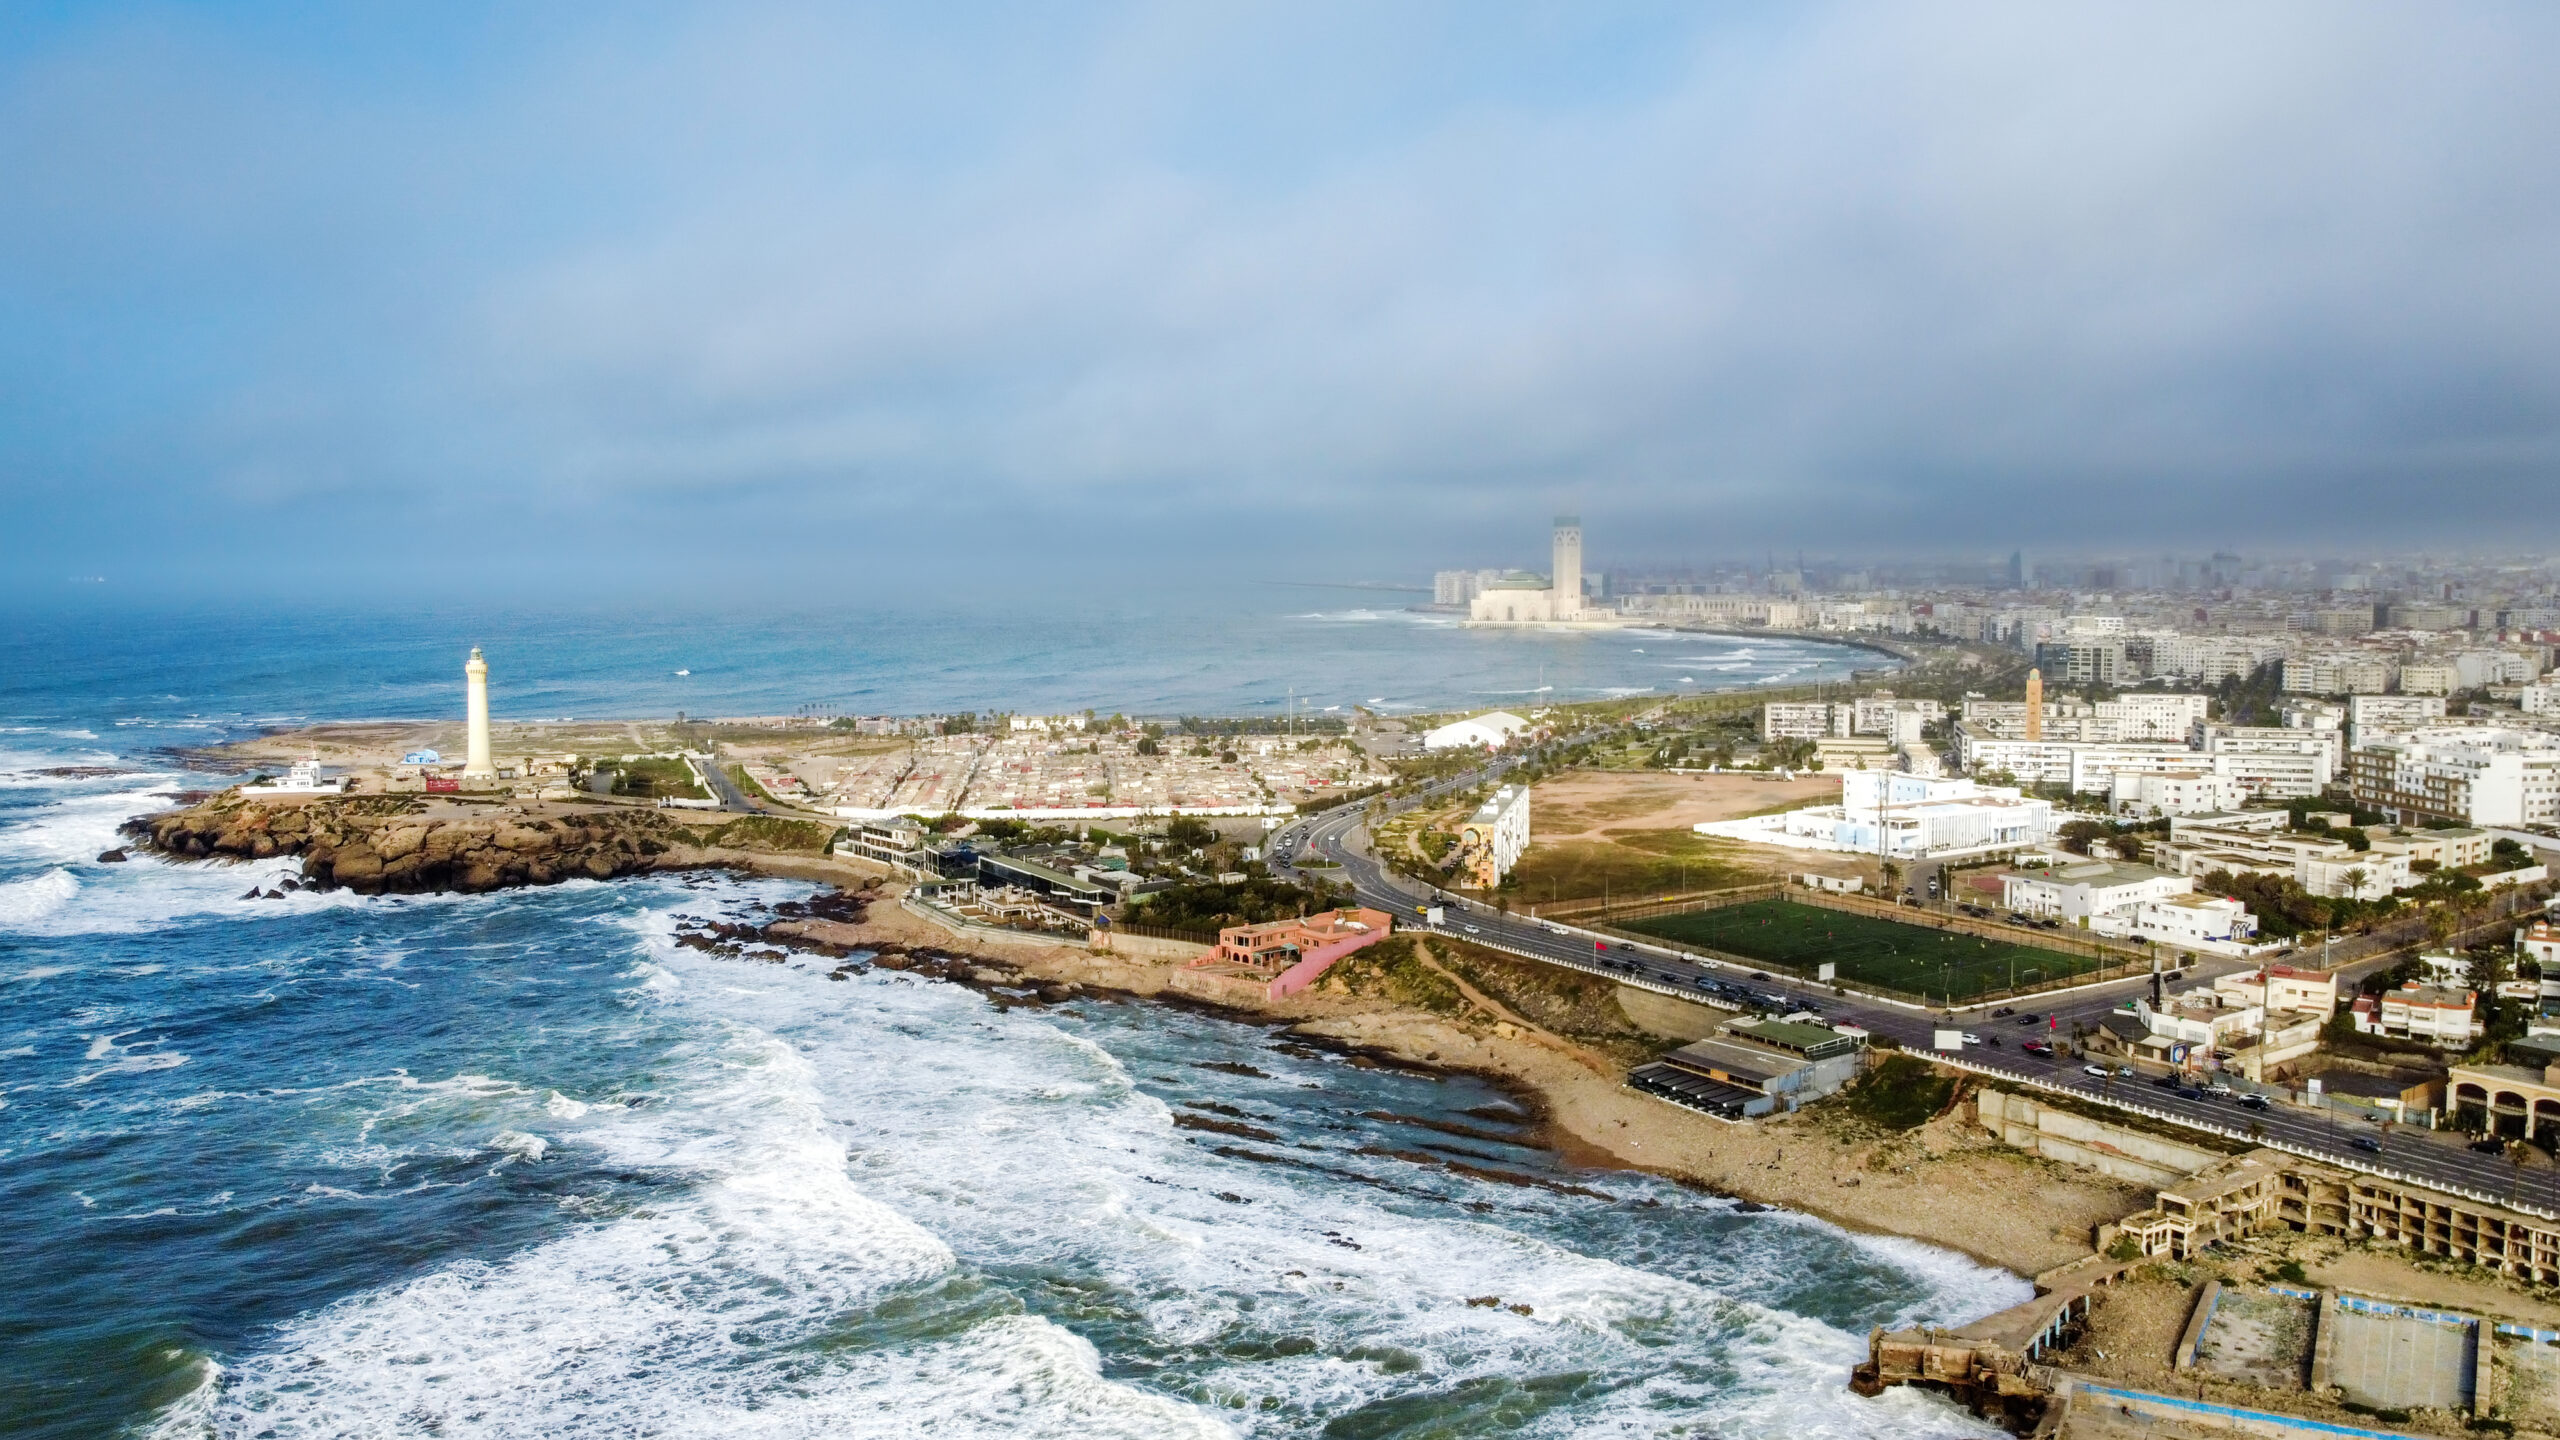
Aan de kust is Ain Diab, gelegen aan de Corniche, populair voor verhuur aan expats en toeristen. Deze wijk staat bekend om zijn luxe uitstraling, zeezicht, strandclubs en de nabijheid van bekende trekpleisters. Voor een investeerder die zich richt op tijdelijke of seizoensgebonden verhuur kan dit interessant zijn, omdat de aantrekkingskracht van de kust een specifiek publiek aanspreekt. Wel is het belangrijk om te beseffen dat dit segment gevoeliger kan zijn voor schommelingen, bijvoorbeeld door seizoensinvloeden of veranderingen in toeristische stromen. Een grondige inschatting van de verwachte bezetting en de huurprijzen is hier dan ook essentieel voordat u tot aankoop overgaat.
Nieuwbouw als investeringsoptie
Nieuwbouw is een aparte overweging voor investeerders. Nieuwbouwwoningen zijn modern en energiezuinig, en ze zijn doorgaans de eerste vijf jaar vrijgesteld van de jaarlijkse woonbelasting, wat de lasten in het begin laag houdt. Vaak worden ze op plan verkocht, de zogeheten koop op plan of VEFA, waarbij u in fasen betaalt naarmate de bouw vordert. Dat kan aantrekkelijk zijn, maar vraagt ook om vertrouwen in de ontwikkelaar en een goed begrip van het contract. Wie overweegt om nieuw te kopen, leest best eerst ons artikel over nieuwbouw kopen in Casablanca, waarin we ingaan op de voordelen, de aandachtspunten en de werking van koop op plan.
Bruto versus netto rendement
Bij het beoordelen van een investering is het verschil tussen bruto en netto rendement cruciaal. Het bruto rendement is de verhouding tussen de jaarlijkse huurinkomsten en de aankoopprijs, zonder rekening te houden met kosten. Het netto rendement trekt daar alle lasten vanaf: de bijkomende aankoopkosten van 6 tot 8 procent, de jaarlijkse belastingen, eventueel onderhoud, beheer en periodes van leegstand, en bij verkoop de meerwaardebelasting. Het netto rendement geeft dus een veel realistischer beeld van wat een investering werkelijk oplevert. Veel investeerders laten zich verleiden door een aantrekkelijk ogend bruto cijfer, terwijl pas het netto rendement laat zien of een pand financieel echt interessant is.
De rendementen in Casablanca verschillen per wijk en per type woning, en er bestaat geen vast percentage dat voor de hele stad geldt. Daarom is het belangrijk om per pand een eigen berekening te maken, met realistische aannames over huurprijs, bezetting en kosten. Reken altijd de 6 tot 8 procent bijkomende kosten mee in uw rendementsberekening, want die hebben een directe invloed op uw instapbedrag. Wilt u dieper ingaan op de berekening van rendement, lees dan ons artikel over huurrendement in Casablanca, waarin we stap voor stap uitleggen hoe u bruto en netto rendement berekent en welke factoren het resultaat beinvloeden.
De risico’s van investeren in Casablanca
Geen enkele investering is zonder risico, en vastgoed in het buitenland vraagt extra aandacht. Door de belangrijkste risico’s vooraf te kennen, kunt u ze beter inschatten en beperken. Hieronder bespreken we de risico’s waar investeerders in Casablanca het vaakst mee te maken krijgen.
Marktrisico
De vastgoedmarkt beweegt mee met de economie, het aanbod en de vraag. Prijzen en huren kunnen stijgen, maar ook stagneren of dalen, afhankelijk van de wijk en de bredere context. Groeimotoren zoals het WK 2030 en de stadsontwikkeling worden gezien als positieve factoren, maar ze zijn geen garantie. Spreid uw verwachtingen en ga uit van een lange beleggingshorizon in plaats van een snelle winst. Zo bent u minder kwetsbaar voor tijdelijke schommelingen en geeft u uw investering de tijd om zich te bewijzen. Een goede wijkkeuze en een realistische aankoopprijs zijn uw belangrijkste buffers tegen marktrisico.
Wisselkoersrisico
Als Belgische of Nederlandse investeerder denkt en rekent u in euro, terwijl u in Marokkaanse dirham koopt, verhuurt en verkoopt. Schommelingen in de wisselkoers kunnen uw rendement in euro beinvloeden, zowel positief als negatief. Dit risico is lastig volledig uit te sluiten, maar het helpt om er bewust rekening mee te houden bij uw berekeningen en om niet uit te gaan van een vaste koers. Houd er ook rekening mee dat betalingen en eventuele financiering via specifieke rekeningen in vreemde valuta verlopen, wat de praktische kant van het wisselkoersrisico beinvloedt.
Eigendomstitel en Melkia
Een van de belangrijkste juridische risico’s betreft de eigendomstitel. Een Titre Foncier is een geregistreerde, door de staat gewaarborgde titel met een laag geschillenrisico, terwijl een Melkia een traditioneel, niet geregistreerd document is met een hoger risico en dat moeilijker te financieren is. Koop nooit zonder dat de titel is gecontroleerd, en laat een Melkia bij voorkeur omzetten naar een Titre Foncier voordat u tekent. Let er ook op dat een schone titel niet zegt wat u mag bouwen; controleer de bestemming van de grond. Lees hoe dit precies werkt in ons artikel over de eigendomstitel, Titre Foncier en Melkia.
Leegstand
Huurinkomsten vallen pas binnen als uw woning daadwerkelijk verhuurd is. Periodes van leegstand drukken direct op uw rendement, zeker als u ervan uitging dat de woning het hele jaar door verhuurd zou zijn. Het risico op leegstand verschilt per wijk en per segment: centrale wijken met een brede vraag kennen doorgaans een stabielere bezetting dan segmenten die sterker afhankelijk zijn van seizoensgebonden of toeristische verhuur. Houd in uw berekeningen rekening met een realistische bezettingsgraad en ga niet uit van een volledig bezet jaar. Zo voorkomt u dat uw netto rendement tegenvalt zodra de woning een tijdje leeg staat.
Kosten
De bijkomende kosten en belastingen vormen een risico wanneer ze niet goed worden meegerekend. Naast de 6 tot 8 procent aankoopkosten zijn er jaarlijkse belastingen, mogelijke kosten voor onderhoud en beheer en bij verkoop de meerwaardebelasting. Wie deze posten vergeet, krijgt een te rooskleurig beeld van het rendement en komt later bedrogen uit. Een volledig overzicht van alle lasten vindt u in ons artikel over de kosten, notaris en belastingen bij vastgoed in Casablanca. Neem deze kosten vanaf het begin mee in uw berekening, zodat uw rendementsverwachting realistisch blijft.
Fiscale aspecten voor investeerders
De fiscale kant van een investering heeft een directe invloed op uw netto resultaat. Als eigenaar betaalt u jaarlijkse lokale belastingen, waaronder de woonbelasting en de belasting op gemeentelijke diensten, waarbij nieuwbouw doorgaans de eerste vijf jaar is vrijgesteld van de woonbelasting. De belangrijkste fiscale post voor een investeerder is echter de meerwaardebelasting bij verkoop. Verkoopt u de woning later met winst, dan geldt doorgaans een tarief van 20 procent, met een minimum van 3 procent van de verkoopprijs. Die belasting kan een flink deel van uw gerealiseerde winst wegnemen, zeker bij een verkoop op korte termijn.
Voor een investeerder betekent dit dat u de meerwaardebelasting van meet af aan in uw strategie moet verwerken. Een langere beleggingshorizon kan helpen om de impact ervan te spreiden en om tussentijdse huurinkomsten te laten meetellen in het totale rendement. Laat de exacte berekening altijd bevestigen door uw notaris of een fiscalist, want de precieze toepassing hangt af van uw situatie en de geldende regels op het moment van verkoop. Zo voorkomt u verrassingen en kunt u uw investering realistisch plannen, met een helder beeld van wat u netto overhoudt.
Stappenplan voor een investeerder
Een gestructureerde aanpak helpt u om weloverwogen te investeren en risico’s te beperken. De volgende stappen vormen een logische volgorde van orientatie tot aankoop:
- Bepaal uw doel en strategie: mikt u op langdurige verhuur, verhuur aan expats of waardegroei op termijn?
- Kies een wijk die bij uw strategie past, bijvoorbeeld centrale wijken voor stabiele verhuur of de kust voor expats en toeristen.
- Selecteer een woningtype dat aansluit bij uw budget en doelgroep, zoals een appartement, een villa of nieuwbouw.
- Maak een realistische rendementsberekening met bruto en netto cijfers, inclusief de 6 tot 8 procent kosten.
- Laat de eigendomstitel controleren en zet een Melkia zo nodig om naar een Titre Foncier voor u tekent.
- Reken de belastingen mee, waaronder de jaarlijkse lasten en de meerwaardebelasting van 20 procent bij verkoop.
- Schakel een eigen, onafhankelijke notaris in en laat u begeleiden door een betrouwbare makelaar.
Door deze stappen te volgen, bouwt u uw investering op vanuit een helder plan in plaats van op gevoel. U weet welk type huurder u wilt aantrekken, welk rendement realistisch is en welke juridische en fiscale punten geregeld moeten zijn. Die voorbereiding maakt het verschil tussen een impulsieve aankoop en een doordachte investering. Neem de tijd om elke stap zorgvuldig te doorlopen, en laat u op de juridische en financiele punten bijstaan door specialisten, zodat u met vertrouwen een beslissing neemt.
Veelgemaakte fouten die u beter vermijdt
- Alleen op het bruto rendement afgaan en de 6 tot 8 procent kosten en de belastingen vergeten.
- De meerwaardebelasting van 20 procent bij verkoop niet meenemen in de strategie.
- Kopen zonder de eigendomstitel te controleren of een Melkia om te zetten naar een Titre Foncier.
- Uitgaan van een volledig bezet jaar en geen rekening houden met leegstand.
- Vertrouwen op het WK 2030 of de stadsontwikkeling als gegarandeerde winst in plaats van als mogelijke groeimotor.
Veelgestelde vragen
Waarom is Casablanca interessant om in te investeren?
Casablanca is de economische hoofdstad van Marokko, met een stabiele vraag naar koop- en huurwoningen. Groeimotoren zoals het WK 2030 en de stadsontwikkeling worden gezien als drijvende krachten achter de markt.
Welke wijken zijn het beste voor verhuur?
De centrale wijken Gauthier, Racine en Maarif staan bekend om hun goede verhuurbaarheid, terwijl de kustwijk Ain Diab populair is voor verhuur aan expats en toeristen. De beste keuze hangt af van uw strategie.
Wat is het verschil tussen bruto en netto rendement?
Het bruto rendement is de huurinkomst gedeeld door de aankoopprijs, zonder kosten. Het netto rendement trekt alle lasten af, zoals de 6 tot 8 procent kosten, belastingen en leegstand, en geeft een realistischer beeld.
Welke belasting betaal ik als ik mijn investering verkoop?
Bij verkoop met winst geldt doorgaans een meerwaardebelasting van 20 procent, met een minimum van 3 procent van de verkoopprijs. Laat de exacte berekening bevestigen door uw notaris of fiscalist.
Wat zijn de belangrijkste risico’s?
De belangrijkste risico’s zijn marktrisico, wisselkoersrisico, risico rond de eigendomstitel zoals Melkia, leegstand en onderschatte kosten. Een goede voorbereiding helpt om deze risico’s te beperken.
Kan ik als buitenlander vrij investeren in Casablanca?
Ja, buitenlanders mogen in stedelijk Marokko vrij residentieel en commercieel vastgoed kopen, zonder verblijfsvergunning, visum of Marokkaanse partner. Een uitzondering geldt voor landbouwgrond buiten aangewezen zones.
Garandeert het WK 2030 een hoger rendement?
Nee. Het WK 2030 en de stadsontwikkeling worden gezien als groeimotoren, maar niemand kan een exact rendement of prijsstijging garanderen. Beschouw ze als mogelijke kansen, niet als zekerheid.
Let op: genoemde prijzen, tarieven en belastingen zijn richtcijfers op basis van publieke bronnen (2026) en kunnen variëren per wijk, project en moment. Laat de exacte bedragen altijd bevestigen door uw notaris, bank of makelaar voordat u een verbintenis aangaat.
 Dutch
 English
 French