 Ga naar de inhoud
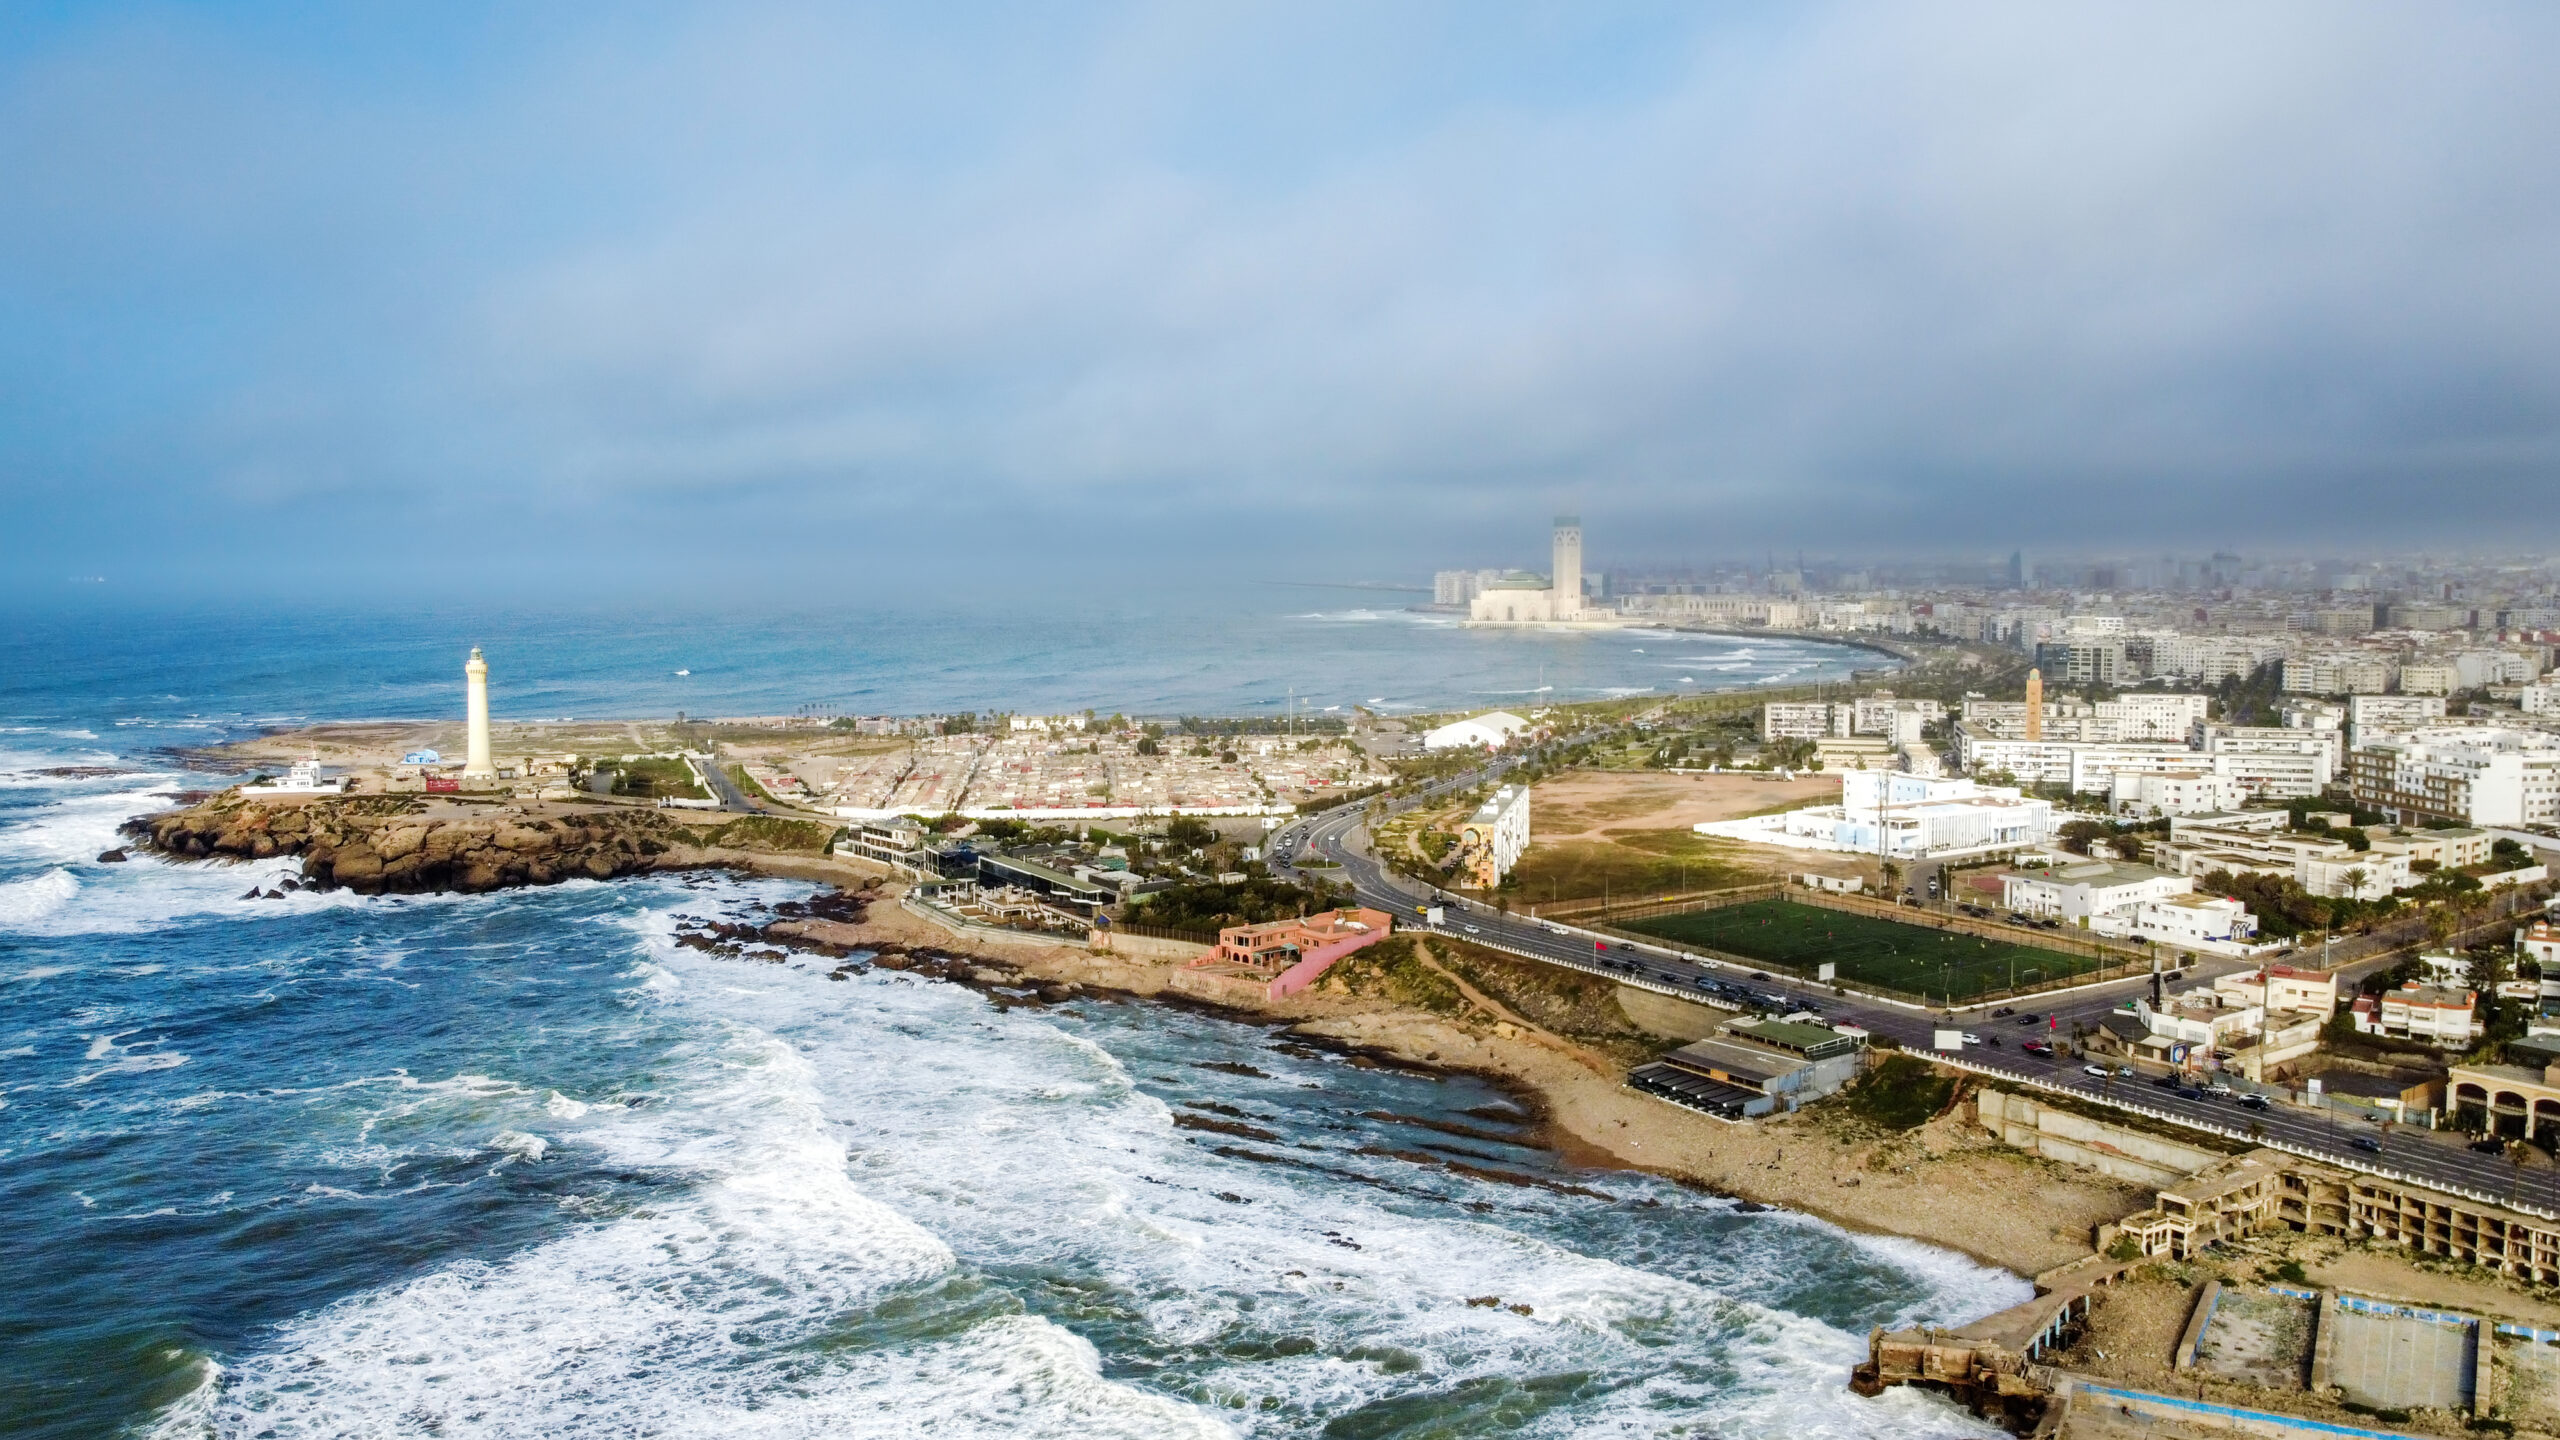
Huurrendement is de verhouding tussen de huurinkomsten die een woning oplevert en het bedrag dat u ervoor heeft betaald. In Casablanca, de economische hoofdstad van Marokko, is de vraag naar huurwoningen stabiel, wat de stad interessant maakt voor wie wil investeren in vastgoed. Hoeveel rendement u precies haalt, hangt sterk af van de wijk, het type woning, de verhuurvorm en de kosten die u maakt. Omdat die factoren per pand en per straat verschillen, is er geen vast percentage dat voor iedereen geldt. In dit artikel leest u hoe u bruto en netto huurrendement berekent, welke wijken zich lenen voor verhuur, wat het verschil is tussen langetermijnverhuur en toeristische verhuur, en welke kosten en risico’s uw rendement kunnen drukken. Zo maakt u zelf een realistische inschatting.
Samenvatting: dit zijn de kernpunten
- Huurrendement: de verhouding tussen jaarlijkse huurinkomsten en uw totale investering.
- Bruto versus netto: bruto negeert kosten, netto trekt syndic, belastingen, onderhoud en leegstand af.
- Centrale wijken: Gauthier, Racine en Maarif staan bekend om een goede verhuurbaarheid.
- Kust: Ain Diab is populair voor verhuur aan expats en toeristen.
- Verhuurvorm: langetermijnverhuur geeft stabiliteit, toeristische verhuur kan meer opbrengen maar is intensiever.
- Reken volledig: tel altijd de 6 tot 8 procent aankoopkosten en de belastingen mee.
- Bij verkoop: houd rekening met een meerwaardebelasting van doorgaans 20 procent.
Wat is huurrendement precies?
Huurrendement drukt uit hoeveel een verhuurde woning jaarlijks oplevert ten opzichte van wat de woning u heeft gekost. Het is de belangrijkste maatstaf om vastgoed als belegging te beoordelen, omdat het u in een enkel percentage laat zien hoe hard uw geld werkt. Een woning die veel huur opbrengt maar erg duur was, kan een lager rendement hebben dan een goedkoper pand met een bescheiden huur. Daarom kijkt een investeerder nooit alleen naar de maandhuur, maar altijd naar de verhouding tussen die huur en de totale investering. In Casablanca zorgt de combinatie van een grote, groeiende stedelijke bevolking en een actieve zakelijke sector voor een voortdurende vraag naar huurwoningen, wat de basis vormt voor een gezond rendement.
Belangrijk is dat huurrendement en waardestijging twee verschillende dingen zijn. Het rendement meet de lopende inkomsten uit verhuur, terwijl een eventuele waardestijging pas tot uiting komt op het moment dat u verkoopt. Beide kunnen bijdragen aan uw totale resultaat, maar ze gedragen zich anders en brengen elk hun eigen risico’s mee. Wie vooral stabiele maandelijkse inkomsten zoekt, legt de nadruk op het huurrendement. Wie gelooft in de groei van Casablanca op lange termijn, laat de mogelijke waardestijging zwaarder meewegen. In de praktijk combineren veel kopers beide doelen en beoordelen ze een pand op het geheel. Meer achtergrond over beleggen in de stad vindt u in ons artikel over investeren in vastgoed in Casablanca.
Bruto versus netto huurrendement
Er bestaan twee manieren om huurrendement te berekenen, en het verschil tussen beide is groot genoeg om uw beslissing te beinvloeden. Het bruto huurrendement is de snelste berekening: u deelt de jaarlijkse huurinkomsten door de aankoopprijs en vermenigvuldigt met honderd. Deze methode is handig om in een oogopslag panden met elkaar te vergelijken, maar ze geeft een te rooskleurig beeld, omdat ze geen rekening houdt met de kosten die bij verhuur horen. Het netto huurrendement is realistischer: hierbij trekt u eerst alle terugkerende kosten af van de huurinkomsten en deelt u die netto opbrengst door uw totale investering, inclusief de aankoopkosten.
Zo berekent u het bruto rendement
Het bruto huurrendement berekent u door de totale jaarlijkse huur te delen door de aankoopprijs. Verhuurt u een appartement bijvoorbeeld voor een vast bedrag per maand, dan vermenigvuldigt u dat met twaalf om tot de jaarhuur te komen. Die jaarhuur deelt u vervolgens door de prijs die u voor de woning betaalde. Het resultaat is een eerste indicatie, maar onthoud dat dit cijfer de werkelijke opbrengst overschat. Het houdt immers geen rekening met leegstand, onderhoud, belastingen of de bijkomende kosten die u bij aankoop betaalde. Gebruik het bruto cijfer daarom alleen om panden grof te vergelijken, niet om uw definitieve rendement te bepalen.
Zo berekent u het netto rendement
Voor het netto huurrendement begint u opnieuw bij de jaarhuur, maar nu trekt u daar eerst de terugkerende kosten van af: de bijdrage aan de vereniging van eigenaars (syndic), de jaarlijkse belastingen, een reservering voor onderhoud en een inschatting voor leegstand. De overblijvende netto opbrengst deelt u door uw totale investering, dus de aankoopprijs plus de 6 tot 8 procent aan bijkomende aankoopkosten. Zo krijgt u een percentage dat veel dichter bij de werkelijkheid ligt. Het netto rendement is altijd lager dan het bruto rendement, en juist dat verschil maakt duidelijk waarom u nooit op het bruto cijfer alleen moet afgaan bij een investeringsbeslissing.
Voorbeeld ter illustratie
Onderstaande cijfers zijn een voorbeeld dat wij zelf ter illustratie hebben gekozen; het zijn geen marktcijfers en ze dienen alleen om de rekenmethode te tonen. Stel, u koopt in dit voorbeeld een appartement voor 1.500.000 MAD en verhuurt het voor 8.000 MAD per maand, oftewel 96.000 MAD per jaar. De bijkomende aankoopkosten bedragen in dit voorbeeld ongeveer 6,5 procent, zodat uw totale investering op circa 1.597.500 MAD uitkomt. Aan terugkerende kosten rekenen we syndic, belastingen en onderhoud, samen ongeveer 20.000 MAD per jaar, plus een maand leegstand van 8.000 MAD. De tabel laat zien hoe bruto en netto rendement dan uiteenlopen.
| Post | Bedrag (MAD) |
|---|---|
| Aankoopprijs (voorbeeld) | 1.500.000 |
| Jaarlijkse huur (voorbeeld) | 96.000 |
| Bruto rendement | circa 6,4 procent |
| Totale investering incl. kosten | circa 1.597.500 |
| Terugkerende kosten plus leegstand | circa 28.000 |
| Netto jaaropbrengst | circa 68.000 |
| Netto rendement | circa 4,3 procent |
Uit dit rekenvoorbeeld blijkt hoe sterk kosten en leegstand het rendement beinvloeden: het bruto percentage van ongeveer 6,4 procent zakt in dit voorbeeld naar een netto percentage van ongeveer 4,3 procent. De exacte uitkomst hangt volledig af van de werkelijke huur, de werkelijke prijs en uw eigen kosten, en die verschillen per wijk, per pand en per moment. Gebruik dit voorbeeld dus niet als voorspelling, maar als sjabloon: vul uw eigen cijfers in en reken het netto rendement uit voordat u een bod doet. Zo vergelijkt u panden op een eerlijke, realistische manier.
Beste wijken voor verhuur in Casablanca
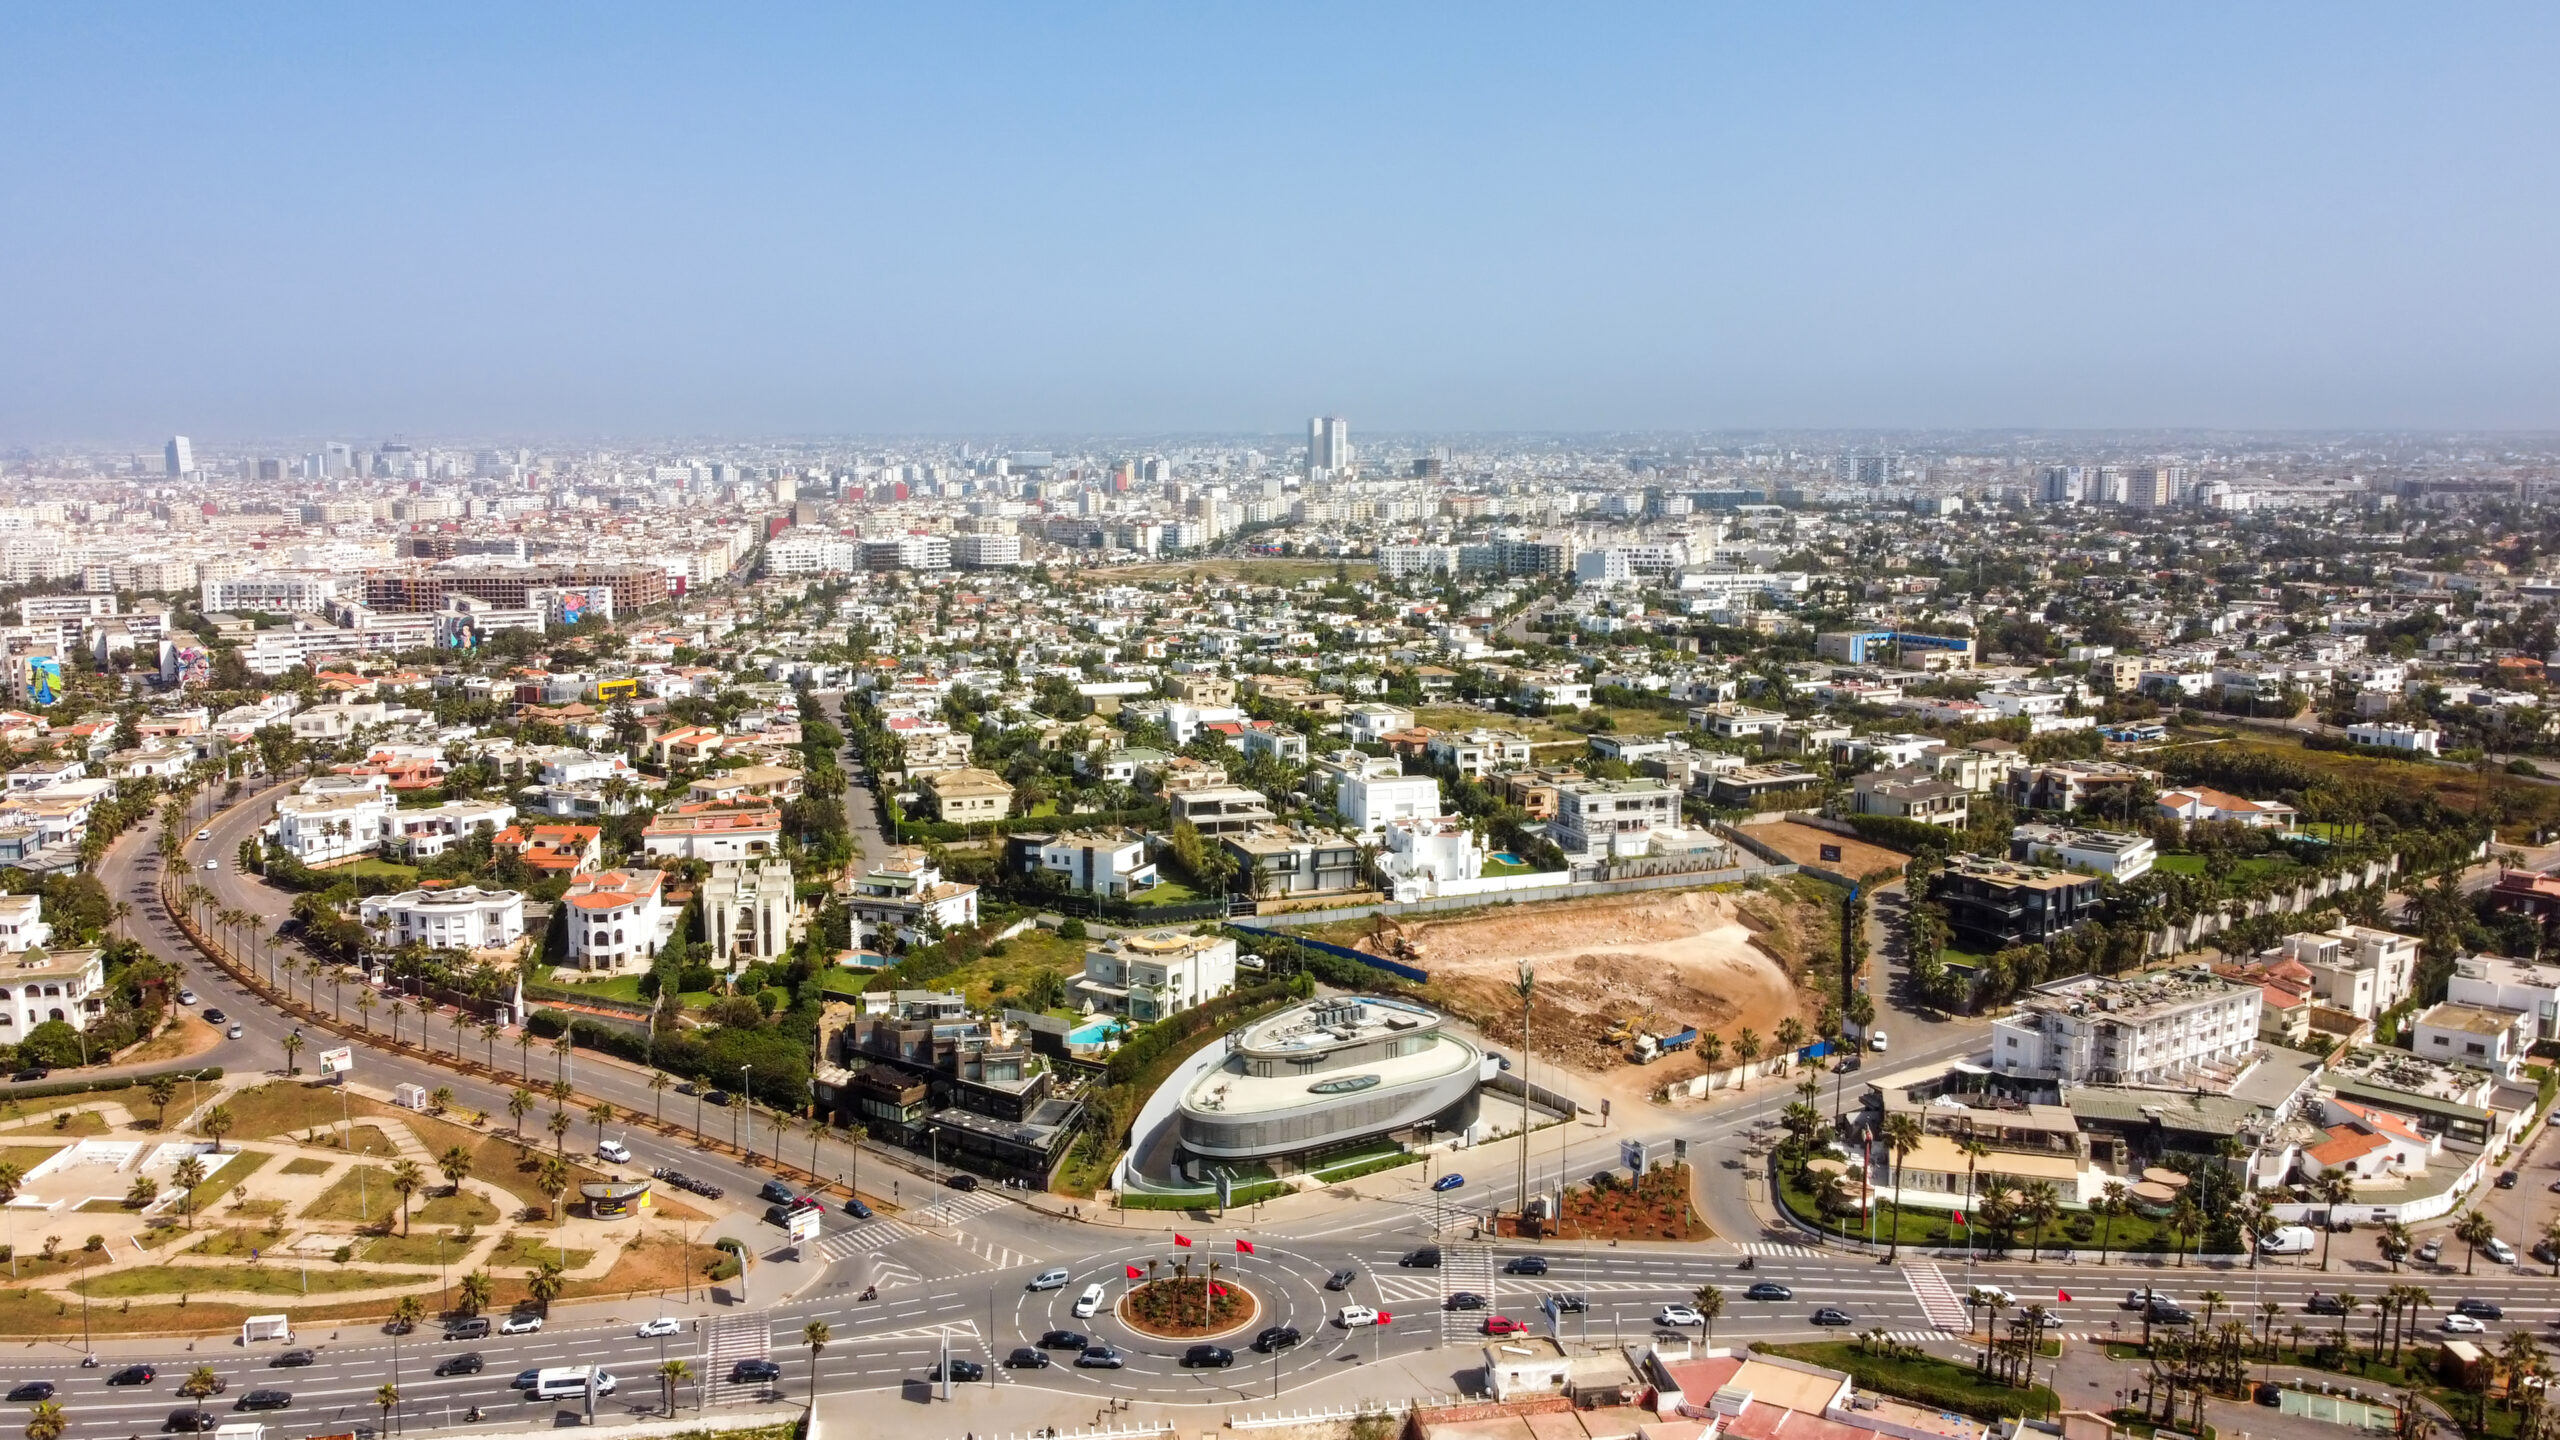
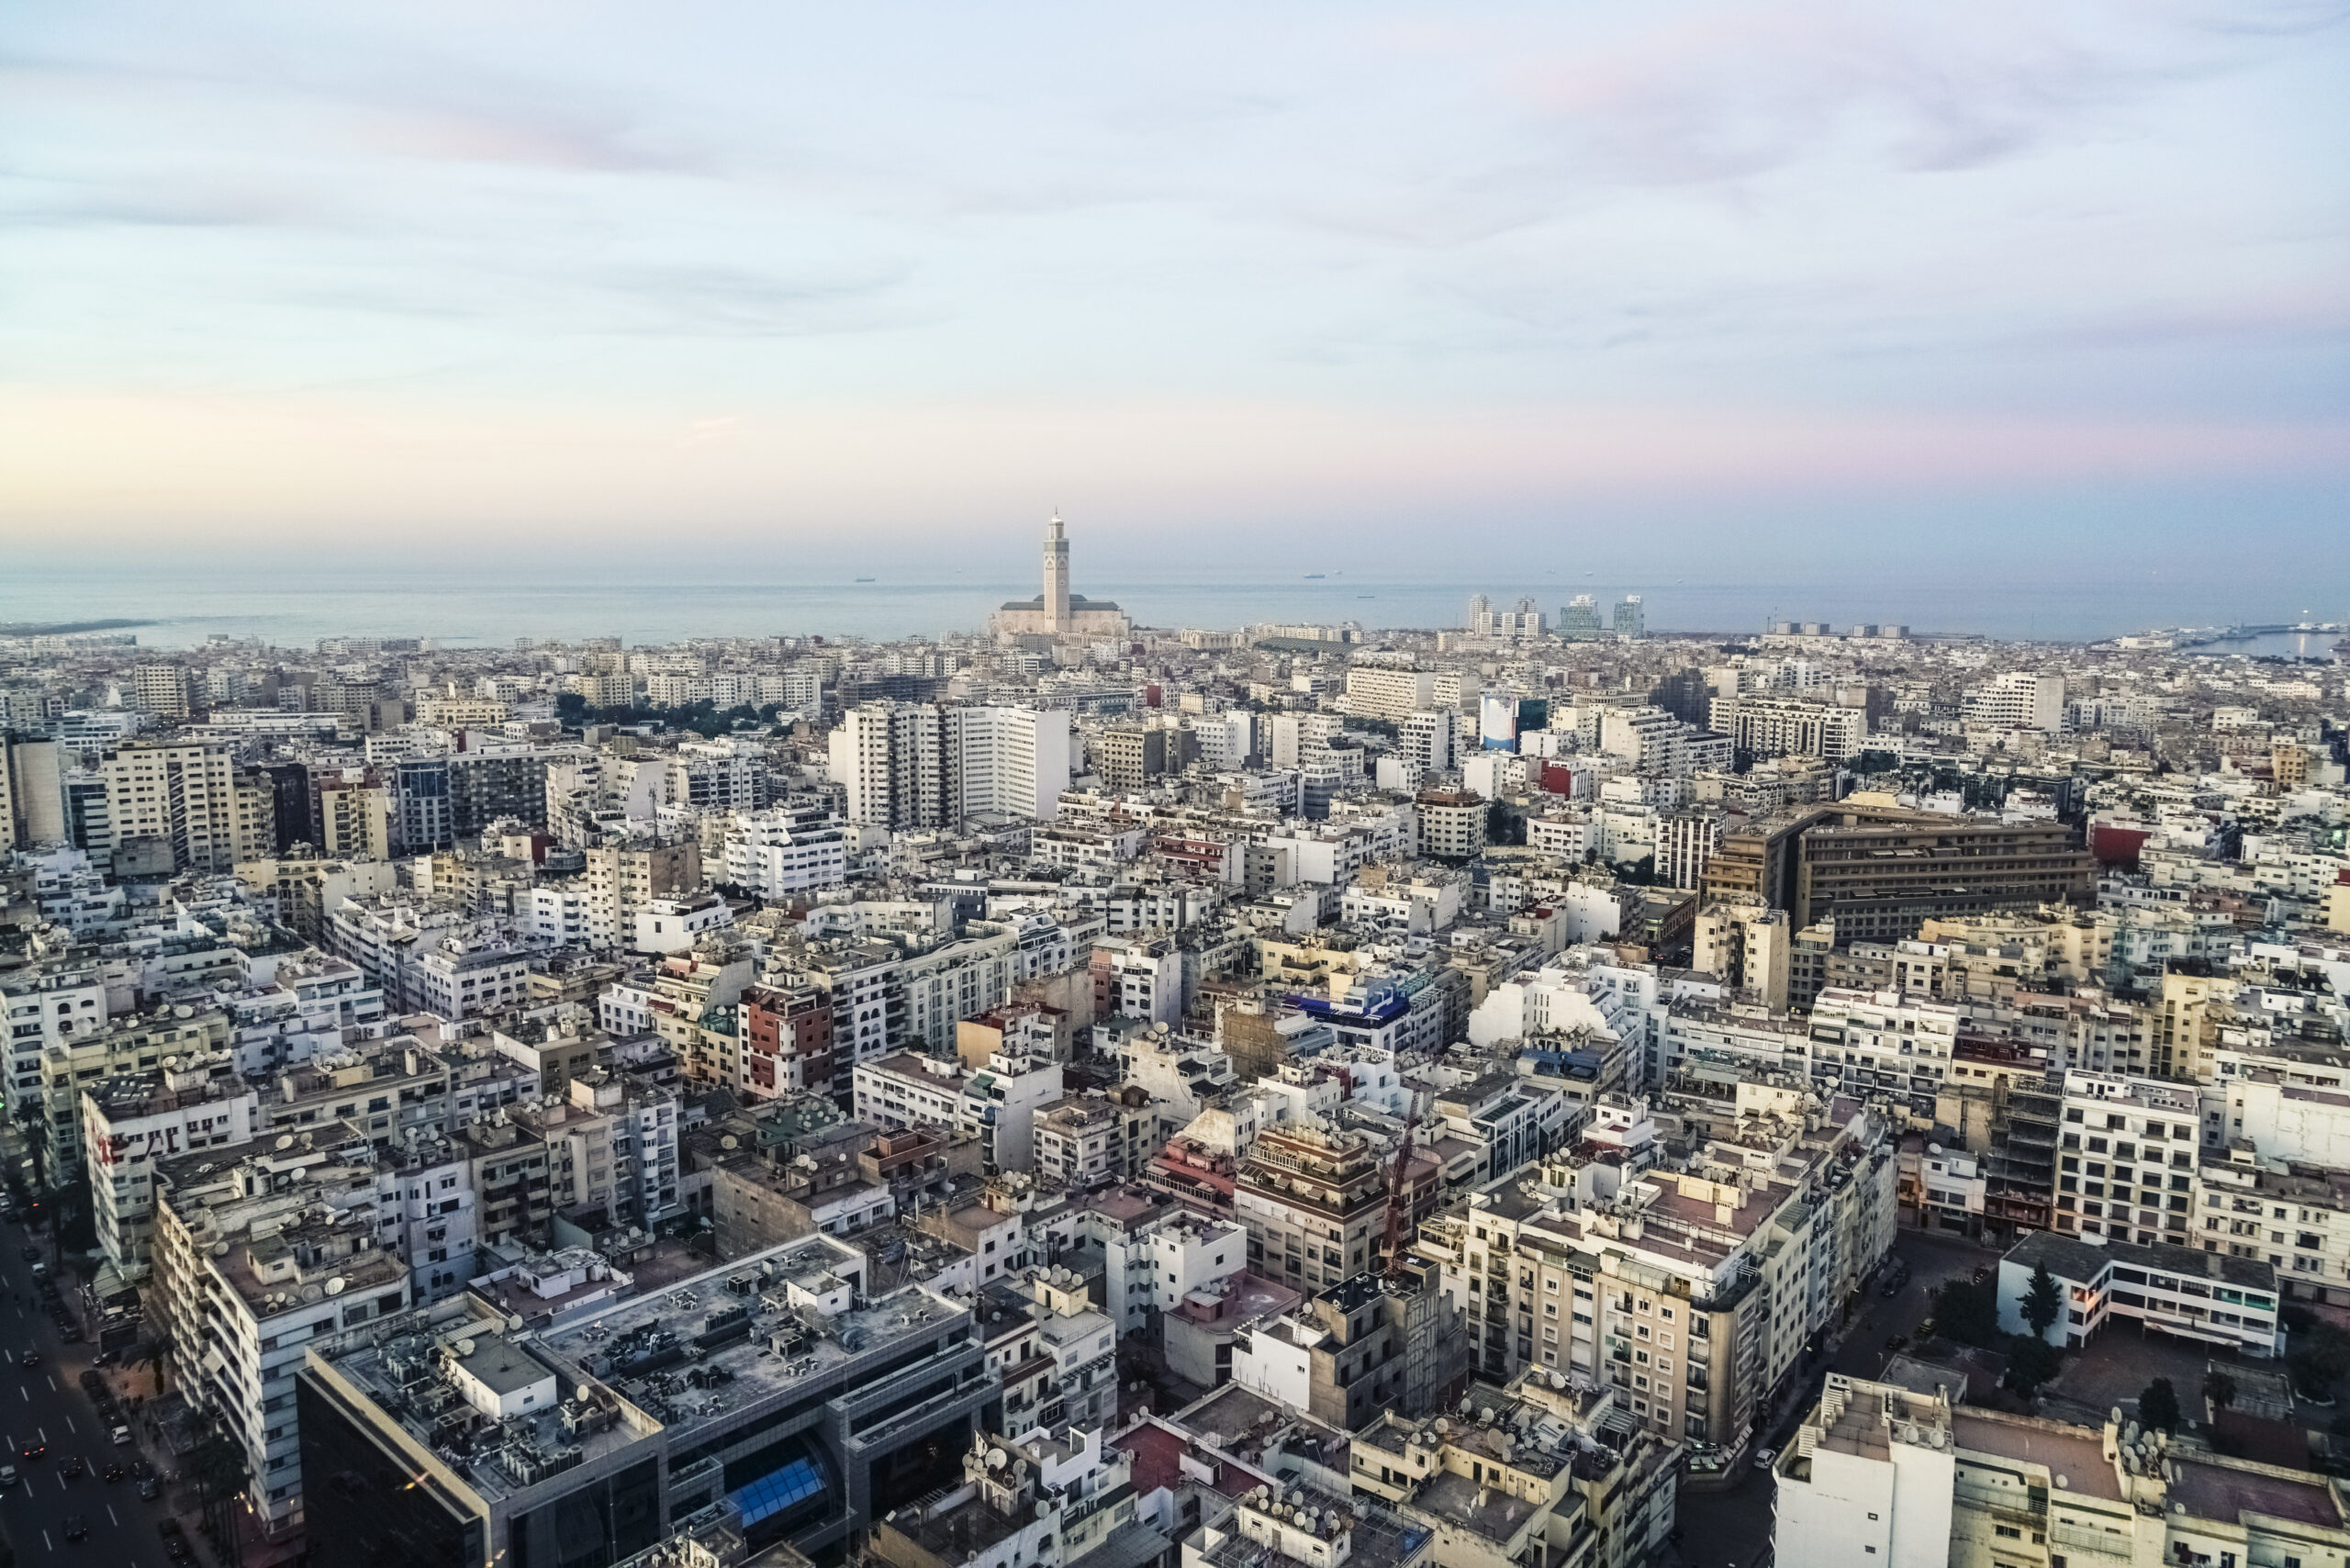
De verhuurbaarheid van een woning hangt sterk af van de ligging. Bepaalde wijken in Casablanca staan bekend om een goede vraag naar huurwoningen, wat zich vertaalt in minder leegstand en een stabielere huurstroom. De centrale wijken Gauthier, Racine en Maarif worden vaak genoemd als wijken met een goede verhuurbaarheid. Ze zijn gewild bij professionals en stedelingen die dicht bij winkels, restaurants en kantoren willen wonen. Aan de kust is Ain Diab populair voor verhuur aan expats en toeristen, dankzij het zeezicht, de Corniche en de nabijheid van voorzieningen zoals het Morocco Mall. Een overzicht van alle gebieden vindt u in ons artikel over de beste wijken in Casablanca.
Centrale wijken: Gauthier, Racine en Maarif
Gauthier en Racine zijn chique, centrale wijken die in trek zijn bij professionals en gezinnen die waarde hechten aan een goede ligging. Maarif is levendiger en commercieel, met veel winkels en restaurants, wat de wijk aantrekkelijk maakt voor huurders die van reuring houden. In deze gebieden is de vraag naar nette appartementen doorgaans constant, wat gunstig is voor wie zoekt naar betrouwbare langetermijnhuurders. Omdat de aankoopprijzen per vierkante meter in deze wijken hoger liggen dan in de buitenwijken, is het extra belangrijk om het netto rendement nauwkeurig te berekenen en niet uitsluitend op de maandhuur af te gaan.
Kust: Ain Diab en de Corniche
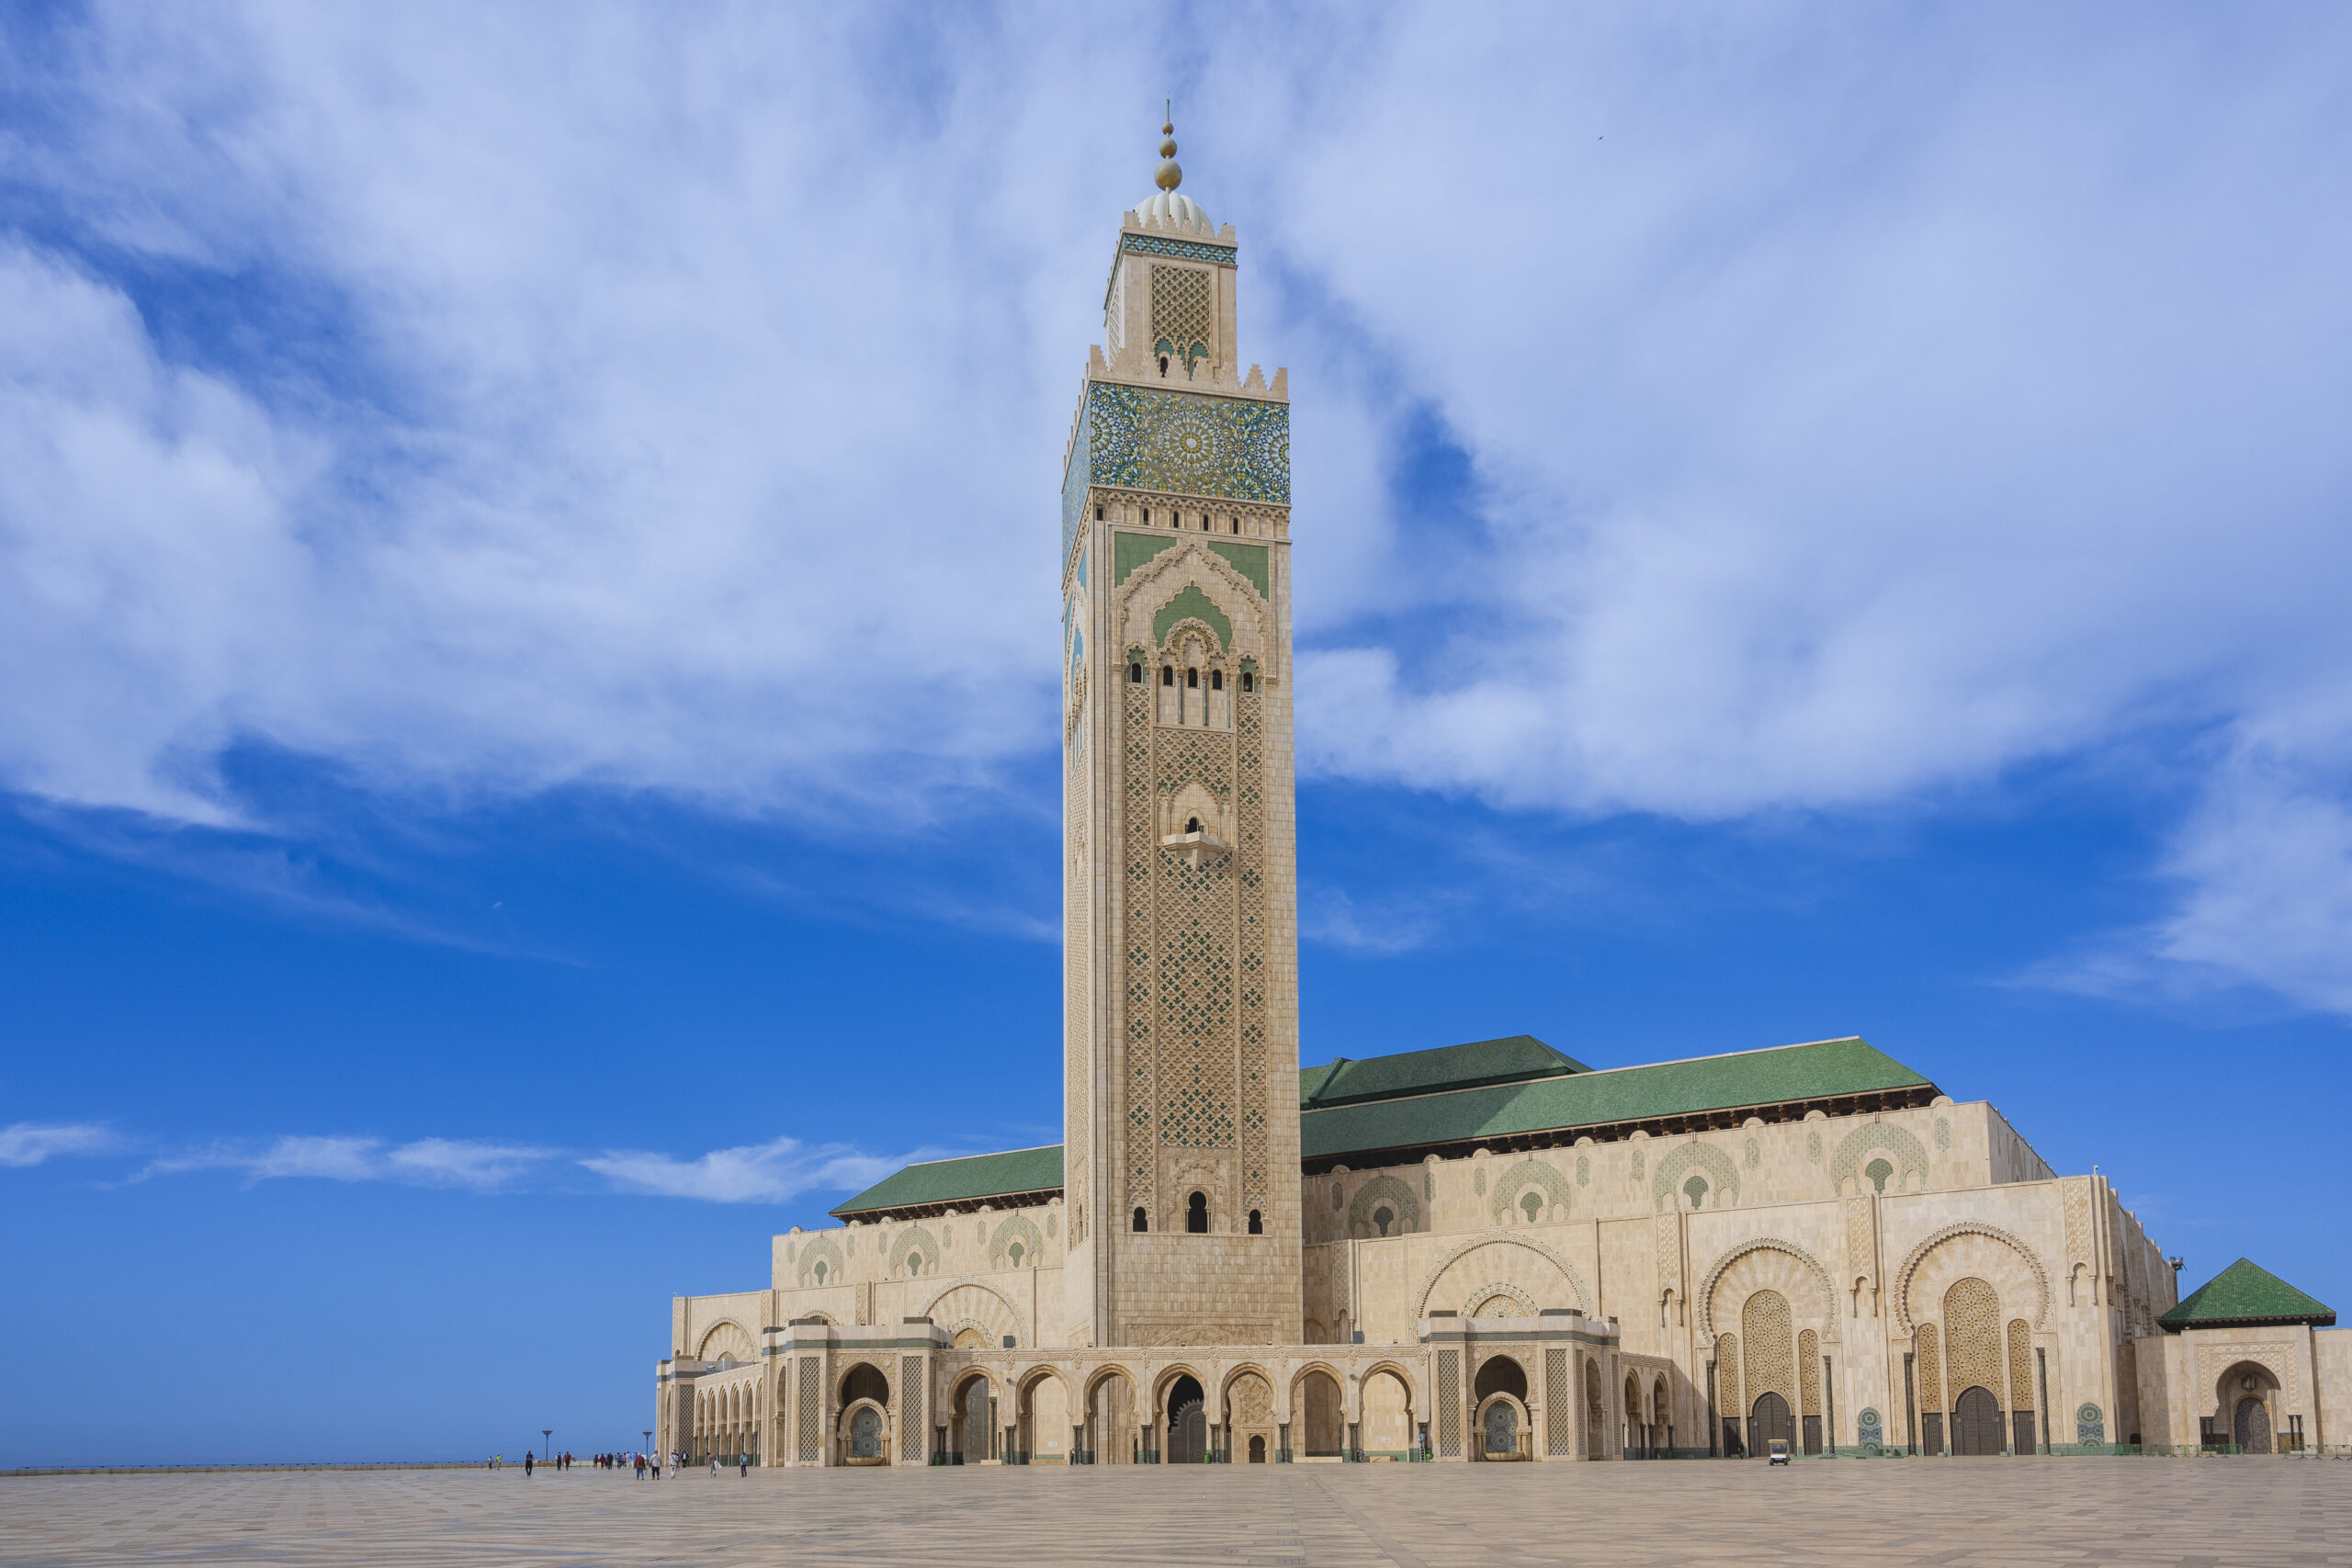
Ain Diab, gelegen aan de Corniche, is het luxueuze kustgebied van Casablanca met zeezicht, strandclubs en een levendige sfeer. De wijk ligt dicht bij het Morocco Mall en de Hassan II-moskee en is daardoor gewild bij expats en bezoekers. Dat maakt Ain Diab bij uitstek geschikt voor verhuur aan een internationaal publiek, zowel voor langere periodes aan expats als voor kortere, toeristische verblijven. Wie hier investeert, mikt vaak op een hoger huurtarief, maar houdt tegelijk rekening met seizoensinvloeden en een intensiever beheer. Lees meer over dit gebied in ons artikel over Ain Diab en de Corniche.
Langetermijnverhuur versus toeristische verhuur
Een belangrijke keuze die uw rendement bepaalt, is de verhuurvorm. Bij langetermijnverhuur verhuurt u de woning voor langere periodes aan vaste huurders, bijvoorbeeld aan gezinnen of professionals. Deze vorm geeft stabiliteit: u heeft een voorspelbare maandelijkse huur, minder administratie en doorgaans lagere beheerkosten. De keerzijde is dat het huurtarief per maand meestal lager ligt dan wat u met kortetermijnverhuur zou kunnen vragen. Voor veel investeerders weegt de rust en voorspelbaarheid van een vaste huurder echter zwaarder dan de hogere, maar onregelmatige opbrengst van toeristische verhuur.
Bij toeristische of kortetermijnverhuur verhuurt u de woning voor korte verblijven aan reizigers of tijdelijke bezoekers. Deze vorm kan per nacht meer opbrengen, zeker in gewilde gebieden zoals Ain Diab, maar vraagt veel meer inzet. U heeft te maken met wisselende bezetting, schoonmaak tussen verblijven, intensiever beheer en seizoensgebonden vraag. Bovendien is de leegstand tijdens rustige periodes een reeel risico dat uw gemiddelde opbrengst drukt. Welke vorm het beste past, hangt af van uw doelen, de wijk, het type woning en hoeveel tijd of beheer u erin wilt steken. Een appartement in een centrale wijk leent zich vaak goed voor stabiele langetermijnverhuur, terwijl een pand aan de kust interessanter kan zijn voor toeristische verhuur.
Welke vorm past bij u?
- Langetermijnverhuur: stabiele maandinkomsten, minder beheer, lagere kosten, maar een bescheidener huurtarief.
- Toeristische verhuur: mogelijk hogere opbrengst per nacht, maar meer werk, wisselende bezetting en seizoensrisico.
- Centrale wijken lenen zich vaak goed voor vaste huurders zoals professionals en gezinnen.
- Kustwijken zoals Ain Diab zijn in trek bij expats en toeristen.
- Uw beschikbare tijd en wens tot beheer bepalen mede welke vorm realistisch is.
Kosten die uw rendement drukken
Het verschil tussen bruto en netto rendement zit volledig in de kosten, en wie die kosten onderschat, komt bedrogen uit. De belangrijkste terugkerende kostenpost is vaak de bijdrage aan de vereniging van eigenaars, de syndic, die wordt gebruikt voor het onderhoud van gemeenschappelijke delen zoals de lift, de hal en de tuin. Daarnaast betaalt u als eigenaar jaarlijkse belastingen, waaronder de woonbelasting (taxe d’habitation) en de belasting op gemeentelijke diensten (taxe de services communaux). Nieuwbouwwoningen zijn doorgaans de eerste vijf jaar vrijgesteld van de woonbelasting, wat het netto rendement in die beginjaren ten goede komt.
Verder reserveert u best een bedrag voor onderhoud en reparaties, want een woning slijt en huurders verwachten een goed onderhouden pand. Leegstand is een andere, vaak onderschatte factor: elke maand dat de woning niet verhuurd is, loopt u huur mis terwijl de vaste kosten doorlopen. Ten slotte horen ook de bijkomende aankoopkosten van 6 tot 8 procent bij het volledige plaatje, net als de meerwaardebelasting die u bij een latere verkoop betaalt. Al deze posten samen bepalen hoeveel er onderaan de streep overblijft, en daarom reken u ze allemaal mee in uw netto rendement.
| Kostenpost | Toelichting |
|---|---|
| Syndic | bijdrage voor onderhoud gemeenschappelijke delen |
| Jaarlijkse belastingen | woonbelasting en belasting gemeentelijke diensten |
| Onderhoud en reparaties | reservering voor slijtage en herstel |
| Leegstand | gemiste huur tussen twee huurders in |
| Aankoopkosten | 6 tot 8 procent bovenop de koopprijs |
| Meerwaardebelasting | doorgaans 20 procent bij verkoop met winst |
Welke risico’s horen bij verhuur?
Investeren in verhuurvastgoed brengt risico’s met zich mee die u vooraf moet inschatten. Het meest voor de hand liggende risico is leegstand: als u geen huurder vindt of een huurder vertrekt, dalen uw inkomsten terwijl de vaste lasten blijven lopen. Een goede ligging in een gewilde wijk verkleint dit risico, maar neemt het nooit helemaal weg. Daarnaast is er het risico van wanbetaling of schade door huurders, wat u deels kunt ondervangen met een zorgvuldige selectie en duidelijke afspraken. Ook de staat van het pand speelt een rol: onverwachte reparaties kunnen een jaar met een mooi rendement alsnog tegenvallend maken.
Een ander aandachtspunt is de eigendomstitel. Koop bij voorkeur een woning met een geregistreerde Titre Foncier, die door de staat is gewaarborgd, en wees voorzichtig met panden die nog op een traditioneel Melkia-document staan. Verder beweegt de vastgoedmarkt mee met de economie, en hoewel Casablanca als economische hoofdstad een stabiele vraag kent, bestaan er altijd schommelingen in prijzen en huurniveaus. Factoren zoals het WK 2030 en de stedelijke ontwikkeling worden gezien als groeimotoren, maar rendementen verschillen per wijk en per type woning en zijn nooit gegarandeerd. Reken daarom conservatief en bouw een buffer in, zodat een tegenvaller u niet in de problemen brengt. Een breder beeld van het koopproces en de aandachtspunten vindt u in de complete gids over vastgoed kopen in Casablanca.
Hoe verhoogt u uw netto rendement?
U heeft meer invloed op uw rendement dan u wellicht denkt. Het begint bij de aankoop: een scherpe prijs en een realistische inschatting van de huur vormen de basis, want elk procent dat u te veel betaalt, drukt jaar na jaar op uw rendement. Kies een wijk met een aantoonbaar goede verhuurbaarheid, zodat u leegstand beperkt. Houd de woning goed onderhouden, want een net pand trekt betrouwbare huurders aan die langer blijven en de woning met respect behandelen. En weeg zorgvuldig af welke verhuurvorm het meeste oplevert in verhouding tot de tijd en het beheer die u erin wilt steken.
Daarnaast loont het om alle kosten kritisch te bekijken. Vergelijk de syndicbijdrage tussen gebouwen, want die kan sterk verschillen en weegt direct op uw netto rendement. Benut fiscale voordelen waar ze bestaan, zoals de vrijstelling van woonbelasting voor nieuwbouw in de eerste vijf jaar. En vergeet niet dat financiering het rendement op uw eigen inbreng kan vergroten of verkleinen, afhankelijk van de rente en de voorwaarden. Door elke post afzonderlijk te optimaliseren, tilt u uw netto rendement stap voor stap naar een hoger niveau, zonder dat u daarvoor een duurder pand hoeft te kopen.
Veelgemaakte fouten die u beter vermijdt
- Alleen naar het bruto rendement kijken en de kosten en leegstand negeren.
- De 6 tot 8 procent aankoopkosten en de meerwaardebelasting niet meerekenen in het rendement.
- Een wijk kiezen zonder de werkelijke vraag naar huurwoningen te onderzoeken.
- De syndicbijdrage, het onderhoud en de jaarlijkse belastingen onderschatten.
- Kiezen voor toeristische verhuur zonder rekening te houden met leegstand en intensief beheer.
Veelgestelde vragen
Wat is het verschil tussen bruto en netto huurrendement?
Het bruto rendement deelt de jaarhuur door de aankoopprijs en negeert de kosten. Het netto rendement trekt eerst syndic, belastingen, onderhoud en leegstand af en deelt de netto opbrengst door uw totale investering inclusief aankoopkosten. Het netto cijfer is realistischer.
Welke wijken in Casablanca zijn goed voor verhuur?
De centrale wijken Gauthier, Racine en Maarif staan bekend om een goede verhuurbaarheid bij professionals en gezinnen. Aan de kust is Ain Diab populair voor verhuur aan expats en toeristen. De vraag en de prijzen verschillen per straat en pand.
Wat levert verhuur in Casablanca op?
Er is geen vast percentage; het rendement verschilt per wijk, type woning en verhuurvorm. Bereken uw eigen netto rendement met de werkelijke huur, de werkelijke prijs en al uw kosten, en tel de 6 tot 8 procent aankoopkosten mee.
Is langetermijnverhuur of toeristische verhuur beter?
Langetermijnverhuur geeft stabiele inkomsten en minder beheer, maar een lager tarief. Toeristische verhuur kan meer opbrengen, vooral aan de kust, maar vraagt meer werk en kent wisselende bezetting. Wat het beste past, hangt af van uw doelen en de wijk.
Welke kosten drukken mijn huurrendement?
De belangrijkste posten zijn de syndicbijdrage, de jaarlijkse belastingen, onderhoud en leegstand. Daarnaast tellen de aankoopkosten van 6 tot 8 procent en de meerwaardebelasting bij verkoop mee in uw totale resultaat.
Betaal ik belasting over mijn huurinkomsten en bij verkoop?
Als eigenaar betaalt u jaarlijkse lokale belastingen, en bij een verkoop met winst geldt doorgaans een meerwaardebelasting van 20 procent, met een minimum van 3 procent van de verkoopprijs. Laat uw situatie bevestigen door een notaris of fiscalist.
Zijn nieuwbouwwoningen fiscaal voordeliger voor verhuur?
Nieuwbouwwoningen zijn doorgaans de eerste vijf jaar vrijgesteld van de jaarlijkse woonbelasting, wat het netto rendement in die periode ten goede komt. Laat de exacte voorwaarden bevestigen door uw notaris.
Let op: genoemde prijzen, tarieven en belastingen zijn richtcijfers op basis van publieke bronnen (2026) en kunnen variëren per wijk, project en moment. Laat de exacte bedragen altijd bevestigen door uw notaris, bank of makelaar voordat u een verbintenis aangaat.
 Dutch
 English
 French